家(一戸建て)の名義変更は、マンション(敷地権付き区分建物)とは全く別物です。
最も多い失敗は、建物だけ変更して土地を忘れる、あるいはその逆の「名義不一致」。一戸建ては土地と建物を別々に登記する必要があるため、注意が必要です。
この記事では、一戸建て特有の手続きを解説します。
家の名義変更とは、持ち家(不動産)の所有者が変わったときに行う建物の「所有権移転登記」のこと
家を相続・贈与・財産分与・売買したら名義変更が必要
家は登記されていない場合がある(未登記家屋)
家の相続登記(相続による名義変更)は義務化された
家の名義変更は司法書士に依頼すると安心
【対象外のよくある勘違い】
※賃貸の「契約者変更(名義変更)」は、登記ではなく賃貸借契約の変更手続きで、この記事の対象外です。
家の名義変更|要点まとめ
● 4つのケース判定が出発点:相続・贈与・離婚・売買のどれかで、費用も書類も大きく違います。
● 必要書類はケースで分かれます:共通は登記原因証明情報・新名義人の住民票・固定資産評価証明書。相続では戸籍一式と遺産分割協議書(協議による場合)が中心、贈与・財産分与・売買では現在の名義人の登記識別情報(権利証)と印鑑証明書が必須になります。
● 費用の3要素:登録免許税(相続なら評価額の0.4%/贈与・財産分与・売買の本則は2.0%)+ 司法書士報酬(5〜15万円程度)+ 書類取得実費(数千〜数万円)。1,500万円評価の家を相続する場合、登録免許税6万円+報酬等で合計13〜18万円程度が一般的な目安です。
● 2024年4月から相続登記は義務化:相続を知った日から3年以内に申請・違反は10万円以下の過料。2024年4月1日より前に相続を知っていた未登記不動産は2027年3月31日までが期限です。
● 自分で or 司法書士:平日に法務局・役所を3〜5回往復できる時間があれば自分で可。期限・確実性・遠方・忙しい場合は司法書士へ(当センターは初回相談無料・年間2,000件超の相談実績)。
家の名義変更とは
家の名義変更とは?(正式名称:所有権移転登記)
一般的に「家の名義変更」と呼ばれる手続きは、法律上の正式名称では「所有権移転登記」といいます。これは、土地や建物といった不動産の所有者が誰であるかを、法務局が管理する公的な記録(登記簿)に登録し、変更する手続きのことです。
法務局の登記簿では、家などの住宅、家屋をはじめ、オフィスビル、店舗、学校、工場なども含めて「建物」として管理されています。家や土地、マンションなどの不動産の所有者を変更する際は、所有権移転登記を行います。これらは一般的に、家の名義変更、土地の名義変更、マンションの名義変更などと呼ばれています。
この登記手続きを完了することで、その不動産の所有者が自分であることを第三者に対して法的に主張(対抗)できるようになります。
なぜ名義変更が必要?しないとどうなる?
家の名義変更に法的な義務や期限はこれまでありませんでした(相続に関しては2024年4月より義務化)。しかし、手続きを怠ると、将来的に深刻なトラブルや不利益が生じる可能性があります。
- 家を売却できない、担保にできない 登記上の名義が前の所有者のままだと、その家を売却したり、住宅ローンを組む際の担保に設定したりすることができません。
- 相続関係が複雑化する 名義変更をしないうちに相続人が亡くなると、さらにその相続人へと権利関係が分散し、手続きに関わる人がネズミ算式に増えてしまいます。結果的に、話し合いがまとまらず、手続きが非常に困難になるケースが少なくありません。
- 第三者に権利を主張できない 例えば、不動産を二重に売却された場合など、先に登記を完了させた方が所有権を法的に主張できます。名義変更を怠っていると、自分の権利を守れない可能性があります。
- 管理責任や納税義務は発生する 名義変更をしていなくても、固定資産税の納税義務や家の管理責任は、法定相続人全員に課され続けます。
法改正により2024年4月1日から相続登記が義務化され、相続の開始を知った日から3年以内に手続きを行わない場合、10万円以下の過料が科される可能性が定められました。
【重要】家の名義変更で知っておくべきこと
「家」の名義変更で特に注意すべきは、一戸建ての家は、法的に「建物」と「土地」という2つの別個の不動産として登記されているのが一般的であるという点です。
これは、マンションのように部屋(専有部分)と土地の権利(敷地権)が一体化して登記されるケースとは根本的に異なります。
そのため、手続きを始める前には、必ず建物と土地、両方の登記事項証明書(登記簿謄本)を取得して現状を確認する必要があります。
なぜなら、家と土地の所有者は必ずしも一致するとは限らず、例えば「建物は父の名義だが、調べてみたら土地は祖父の名義のままだった」というケースが実際にあり、その場合は手続きがより複雑になるからです。
家が登記されていないこともある?未登記家屋とは?
家・建物が実際に存在しているにもかかわらず、法務局に登記されていない建物が存在します。これを未登記家屋・未登記建物と呼びます。
不動産登記法により、建物の登記は義務とされており、家を新築した場合、建物が完成してから1ヶ月以内に表題登記(建物の最初の登記)をする必要があります。
正当な理由なく申請を怠ると10万円以下の過料の規定もあります。
しかし、古い建物などで長年登記していないケースは多く存在します。本来は法律通り登記すべきですが、費用等の問題もあり未登記のままにされている家もあります。
そもそも登記される家・建物とは?
登記できる家・建物と認められるには、以下の3つの要件すべてを満たす必要があります。
- 外気分断性
屋根と壁があり、外部と区切られた空間であること。完全密閉は不要ですが、雨風をしのげる構造が必要です。
屋根だけのカーポートや壁のない給油所などがあります。 - 定着性
基礎などで土地にしっかり固定され、永続的に使用される状態であること。簡単に移動できないことが条件です。
ブロックの上に置いただけの物置、トレーラーハウス、仮設テントなどがあります。 - 用途性
建物の目的(居住、店舗、倉庫など)に沿って実際に使用できる状態であること。
建設途中で使用できない建物などがあります。
この3要件を満たさない建造物は、たとえ建築物があっても登記上の「建物」とは認められず、表題登記ができません。逆に、この要件を満たせば登記義務が発生します。
「家」の特徴(土地との比較)
新築、取り壊し、増築
家は土地と違い、新しく建築や増改築したり、家を解体し無くなることなどもあります。家を新築したら表題登記、増築したら建物表題部変更登記、取り壊したら建物滅失登記と、家はその都度、表題に関する登記をすることになります。
実務上、一戸建ての名義変更で特に多いトラブルが、固定資産評価証明書の内容と登記簿の内容が一致しないというケースです。
よくある現況不一致のパターン
- 増築部分が未登記 固定資産評価証明書には「増築部分」や「附属建物(物置)」が記載されているのに、登記簿には反映されていない。増築時に建物表題部変更登記を怠ったため。
- 物置・車庫が未登記 敷地内に物置や車庫を建てたが、要件を満たすにもかかわらず登記していない。固定資産税は課税されているが登記簿には存在しない状態。
- 取り壊した建物が登記に残っている 実際には解体済みなのに、建物滅失登記をしていないため登記簿上は存在したままになっている。固定資産税は課税されていないが登記は残っている。
- 床面積の相違 増改築により実際の床面積が変わったのに、登記簿の床面積が古いままになっている。
なぜこのような不一致が起こるのか
固定資産税は市区町村が実際の建物の状況に基づいて課税するため、増築や物置の建築があれば自動的に評価に反映されます。一方、登記は所有者が自ら申請しない限り更新されないため、このような不一致が生じます。
このような現況不一致がある場合、名義変更(所有権移転登記)を行う前に、まず建物表題部変更登記や建物滅失登記で現況を登記簿に反映させる必要があります。
特に相続の場合、表題部の登記と所有権移転登記(相続登記)を行うという二段階の手続きが必要になり、手間と費用が増加します。
※建物表題部の登記は土地家屋調査士の業務範囲です。現況と登記が異なる場合は、司法書士と土地家屋調査士の両方に依頼する必要があります。
管理情報の違い
管理番号の違い
土地は法務局で地番で管理されますが、家(建物)は家屋番号で管理されます。
登記事項の違い
土地は地目や地積が登記されますが、建物は種類や床面積が登記されます。
築年数と評価額の関係:建物は年々安くなる
家(建物)と土地の大きな違いのひとつに、資産価値の変動があります。土地は建物のように経年で"減価償却"的に価値が目減りする性質はありませんが、建物は築年数が経過するにつれて経年劣化が進み、評価額が年々低下していきます。
名義変更にかかる登録免許税は、固定資産税評価額を基準に計算されます。建物の評価額は築年数とともに下がるため、同じ建物でも築年数が経過するほど登録免許税が安くなるという特徴があります。
以下は、土地と建物の評価額の推移を比較した表です。
| 項目 | 土地 | 建物(家) |
|---|---|---|
| 評価額の変動 | 地価の変動により増減するが、基本的には安定 | 築年数とともに毎年減少 |
| 評価の基準 | 立地、面積、地目など | 構造、床面積、築年数など |
| 築30年後の評価 | 地価による | 新築時の20〜30%程度に減少 |
| 登録免許税への影響 | 評価額が変わらなければほぼ一定 | 年々減少し、費用が安くなる |
具体例:築年数による登録免許税の違い
例えば、新築時に固定資産税評価額が1,500万円の建物の場合:
- 新築時(評価額1,500万円)
相続登記の登録免許税:約6万円 - 築20年後(評価額600万円程度)
相続登記の登録免許税:約2.4万円 - 築30年後(評価額300万円程度)
相続登記の登録免許税:約1.2万円
このように、同じ建物でも築年数が経過することで登録免許税が大幅に安くなることがわかります。ただし、建物の評価額が低くても土地の評価額は変わらないため、一戸建ての名義変更では土地と建物の両方の費用を考慮する必要があります。
※固定資産税評価額は3年ごとに見直しされ、毎年4月に送付される固定資産税納税通知書で確認できます。評価額の減少率は建物の構造(木造、鉄骨造、RC造など)によって異なります。

家の名義変更が必要になる4つのケース
家の名義変更が必要になるのは、主に以下の4つのケースです。ご自身の状況がどれに当てはまるか、まずは下の表でご確認ください。
| ケース | 登録免許税率 | 主な必要書類の例 | 手続きの義務 |
|---|---|---|---|
| 相続 (遺産相続) | 固定資産評価額の0.4% | 遺産分割協議書 戸籍謄本一式 | 義務あり(3年以内) |
| 贈与 (生前贈与) | 固定資産評価額の2.0% | 贈与契約書 | 義務なし |
| 離婚 (財産分与) | 固定資産評価額の2.0% | 財産分与協議書 | 義務なし |
| 売買 (不動産取引) | 固定資産評価額の2.0%(軽減措置あり) | 売買契約書 | 義務なし(決済と同時に行うのが通常) |
ケース1:相続(遺産相続)による名義変更
相続による名義変更(相続登記)は、一般的に以下の流れで進めます。
手続きの流れ
- 遺言書の有無の確認遺言書があれば、原則としてその内容に従います。
- 相続人の確定亡くなった方(被相続人)の出生から死亡までの連続した戸籍謄本等、相続人全員の戸籍謄本を取得し、法的な相続人を全員確定させます。
- 遺産分割協議相続人全員で遺産の分け方を話し合い、「遺産分割協議書」を作成します。
- 必要書類の収集上記の書類に加え、相続人全員の印鑑証明書、不動産の固定資産評価証明書などを集めます。
- 登記申請書の作成法務局のウェブサイトにある書式などを参考に、登記申請書を作成します。
- 法務局へ登記申請不動産の所在地を管轄する法務局へ、作成した申請書と必要書類一式を提出します。
- 登記完了申請から1〜2週間ほどで手続きが完了し、新しい権利証である「登記識別情報通知書」が交付されます。
必要書類一覧
相続登記では、多くの公的書類が必要となります。
亡くなった方(被相続人)に関する書類
- 出生から死亡までの連続した戸籍謄本・除籍謄本・改製原戸籍謄本
- 住民票の除票(または戸籍の附票)
相続人全員に関する書類
- 現在の戸籍謄本
- 遺産分割協議書(相続人全員の実印で押印)
- 印鑑証明書(遺産分割協議書を作成する場合)
家を相続する方に関する書類
- 住民票
家に関する書類
- 最新年度の固定資産評価証明書(または固定資産税・都市計画税納税通知書)
ケース2:贈与(生前贈与)による名義変更
親から子へ家を譲るなど、生前に所有権を移転するケースです。
手続きの流れ
- 贈与契約書の作成贈与する人(贈与者)ともらう人(受贈者)の間で、贈与契約書を作成します。
- 必要書類の収集
- 登記申請書の作成
- 管轄法務局への登記申請
- 登記識別情報通知書の受領
必要書類一覧
- 贈与契約書(登記原因証明情報)
- 家の権利証(登記識別情報通知)
- 贈与する人(あげる人)の印鑑証明書(発行後3ヶ月以内)
- もらう人の住民票
- 固定資産評価証明書
生前贈与は、後述する贈与税が非常に高額になる可能性があります。手続きを進める前に、税金面も考慮することが極めて重要です。
ケース3:離婚(財産分与)による名義変更
離婚に伴い、夫婦で築いた財産として家を分ける(財産分与)ケースです。
手続きの流れ
- 離婚届の提出
- 財産分与協議書の作成財産分与について夫婦間で合意した内容をまとめ、協議書を作成します。
- 必要書類の収集
- 管轄法務局への登記申請
- 登記識別情報通知書の受領
必要書類一覧
- 財産分与協議書(登記原因証明情報)
- 家の権利証(登記識別情報通知)
- 財産を渡す側の印鑑証明書(発行後3ヶ月以内)
- 財産を受け取る側の住民票
- 固定資産評価証明書
ケース4:売買(不動産取引)による名義変更
手続きの流れ
家の売買に伴う名義変更は、第三者との取引の場合は、安全な取引を担保するため、司法書士が立ち会い、売買代金の支払いと同時に行うのが一般的です。
- 売買契約の締結
- 必要書類の準備
- 残代金決済・物件引渡し買主が売買代金を支払い、売主が鍵などを渡します。この場で司法書士が書類を確認し、登記申請の準備をします。
- 司法書士による登記申請決済完了後、速やかに司法書士が法務局へ登記申請を行います。
- 登記完了後日、買主に新しい権利証(登記識別情報通知書)が届きます。
必要書類一覧
売主
- 家の権利証(登記識別情報通知)
- 印鑑証明書(発行後3ヶ月以内)
- 固定資産評価証明書
- 実印
- 本人確認書類(運転免許証など)
買主
- 住民票
- 印鑑(認印でも可)
- 本人確認書類(運転免許証など)
親から子への家の名義変更|相続・生前贈与・相続時精算課税の選び方
親名義の家を子に移すタイミングは、大きく分けて「親が亡くなった後の相続」と「親が存命中の生前贈与」の2つです。どちらを選ぶかで税負担が大きく変わるため、家の評価額と家族構成から見て最適な方法を選ぶ必要があります。
親の存命中に移すか、亡くなった後に移すか — 判断の起点
まず結論から言えば、相続税がかからない家庭では、親が亡くなってから相続で名義変更する方が税負担は圧倒的に軽くなります。登録免許税が贈与の5分の1(0.4% 対 2.0%)で済み、不動産取得税もかかりません。
一方で、次のような事情がある場合は生前贈与を検討します。
- 親の資産総額が相続税の基礎控除(3,000万円 + 600万円 × 法定相続人数)を超えそうで、早めに資産を移して相続財産を減らしたい
- 親が認知症になる前に名義を整理しておきたい(判断能力を失うと贈与が困難になる)
- 兄弟が複数いて、特定の子に家を確実に渡したい
- 家を子の住居として使わせたい(使用貸借ではトラブルの種になりやすい)
以下では、生前贈与を選ぶ場合の2つの方法と、相続を待つ場合を並べて比較します。
選択肢A:相続(親の死亡後)を待つ場合
最もコストが低い方法です。家の評価額が 1,500万円でも3,000万円でも、基礎控除の範囲内であれば相続税はかかりません。
- 登録免許税:固定資産税評価額の 0.4%
- 不動産取得税:非課税
- 相続税:基礎控除(3,000万円 + 600万円 × 法定相続人数)を超えた部分に課税
ただし2024年4月1日から相続登記が義務化され、取得を知った日から3年以内に登記を申請しないと10万円以下の過料の対象となります。相続を待つ場合でも「親が亡くなったら速やかに手続きする」という意識が必要です。
選択肢B:暦年贈与(年間110万円の基礎控除)で少しずつ移す場合
贈与税には年間110万円の基礎控除があり、この枠内なら贈与税はかかりません。家をまるごと一度に贈与すると税負担が重くなるため、持分を少しずつ毎年贈与する方法がよく使われます。
たとえば 1,100万円の家なら、10分の1の持分(110万円相当)を毎年贈与すれば、10年かけて贈与税をかけずに移すことができます(登録免許税・不動産取得税は毎年かかります)。
なお、毎年の贈与ごとに登記申請が必要となり、その都度の登録免許税(持分相当額の2.0%)と司法書士報酬が発生する点には留意してください。
選択肢C:相続時精算課税を選ぶ場合(令和6年改正で大幅に使いやすく)
相続時精算課税は、親(60歳以上)から子・孫(18歳以上)への贈与について、累計2,500万円までの特別控除を適用できる制度です。2024年1月1日からの改正で、年間110万円の基礎控除が新設され、この範囲の贈与は申告不要かつ相続財産への加算もされなくなりました。
| 項目 | 内容 |
|---|---|
| 対象者 | 60歳以上の父母・祖父母から、18歳以上の子・孫への贈与 |
| 基礎控除(令和6年〜) | 年間110万円(申告不要・相続財産加算なし) |
| 特別控除 | 累計2,500万円まで贈与税がかからない |
| 超過分の税率 | 一律20% |
| 相続時の扱い | 贈与財産を相続財産に加算して相続税を計算(ただし年間110万円以内の分は加算対象外) |
| 注意点 | 一度選択すると、その贈与者からの贈与について暦年課税に戻せない |
家の評価額が2,500万円以内で、一度にまとめて名義を移したい場合は、相続時精算課税を使えば贈与税ゼロで家を渡せます(登録免許税と不動産取得税は別途かかります)。
税額比較シミュレーション(1,500万円の家を親から子へ)
固定資産税評価額 1,500万円の家(築25年想定)を、親から成人した子へ移す場合の税負担を比較します。相続税は基礎控除内で発生しない想定です。
| 方法 | 登録免許税 | 不動産取得税 | 贈与税 | 合計(概算) |
|---|---|---|---|---|
| 相続(親の死亡後) | 6万円(0.4%) | 非課税 | — | 6万円 |
| 生前贈与(暦年)一括 | 30万円(2.0%) | 45万円(3.0%) | 約 366万円※1 | 約 441万円 |
| 生前贈与(相続時精算課税)一括 | 30万円(2.0%) | 45万円(3.0%) | 0円(特別控除内) | 約 75万円 (将来相続時に精算) |
| 生前贈与(暦年)10年分割で1/10ずつ | 計 約30万円※2 | 45万円 | 0円(各年110万円以下) | 約 75万円 (毎年登記手続が必要) |
※1 1,500万円 − 基礎控除110万円 = 1,390万円に特例贈与財産の税率(40%、控除190万円)を適用した概算。
※2 登録免許税は持分1/10(150万円相当)× 2.0% = 3万円を10年分、不動産取得税は各年 150万円 × 3.0% = 4.5万円 を10年分。固定資産税評価額を用いた簡易計算で、中古住宅の要件(新耐震基準の住宅用家屋など)を満たす場合は不動産取得税の軽減措置の適用余地があります。実際には毎年の司法書士報酬と登記費用も別途発生します。
夫婦間(夫から妻・妻から夫)の家の名義変更|離婚・贈与・相続対策
夫婦の間で家の名義を移す場合、その背景によって税制上の扱いがまったく異なります。離婚に伴う財産分与なのか、婚姻中の贈与なのか、あるいは共有名義を解消するためなのかで、贈与税・不動産取得税・譲渡所得税の発生有無が変わるため、事前に整理しておくことが大切です。
夫婦間で名義変更が必要になる主な場面
- 離婚による財産分与:夫婦で築いた財産を清算するために一方の単独名義に移す
- 婚姻中の贈与:配偶者への資産移転や相続対策として生前に移す
- 共有名義の解消:夫婦共有名義を一方の単独に集約する(将来の相続を簡素化する目的など)
- 住宅ローンの借り換え・債務者変更:団信や借り換えに合わせて名義を整理する
離婚による財産分与で名義変更する場合
離婚に伴う財産分与は、夫婦で築いた財産を清算する権利(財産分与請求権)に基づく権利移転と扱われるため、原則として贈与税はかかりません。不動産取得税も、清算的な財産分与については非課税となります。
| 税金の種類 | 離婚財産分与での扱い |
|---|---|
| 贈与税 | 原則 非課税(過大な分与や離婚仮装のケースは例外) |
| 不動産取得税 | 清算的財産分与は非課税。慰謝料的財産分与は課税される可能性あり |
| 登録免許税 | 固定資産税評価額の 2.0% |
| 譲渡所得税 | 渡す側(分与する側)に課税される可能性あり。時価で譲渡したとみなされるため、購入時より値上がりしていると課税対象となる |
注意したいのは、財産を渡す側に譲渡所得税が発生する場合があることです。住宅ローン残債がある家や、購入時より評価額が上がっている家を分与するときは、あらかじめ税理士に試算を依頼することをおすすめします。
住宅ローンが残っている家を財産分与する場合の手続きは複雑になります。詳しくは住宅ローンの名義変更ページを参照してください。
婚姻中の贈与 — 配偶者控除(おしどり贈与)の活用
婚姻期間が20年以上の夫婦なら、居住用不動産またはその取得資金を配偶者に贈与する際に、基礎控除110万円に加えて最大2,000万円まで贈与税がかかりません(合計2,110万円の非課税枠)。通称「おしどり贈与」と呼ばれる配偶者控除です。
- 婚姻期間が20年以上(戸籍上の婚姻、内縁関係は対象外)
- 贈与する財産が居住用不動産、またはその取得のための資金
- 贈与を受けた翌年3月15日までに居住を開始し、その後も居住し続ける見込み
- 同一夫婦間で一生に1回のみ(過去に本特例を使っていないこと)
なお、配偶者控除で贈与税が非課税になっても、登録免許税(2.0%)と不動産取得税(3.0%)は免除されません。評価額2,000万円の家で約100万円の登記・取得税が発生する点は見込んでおく必要があります。
住宅ローンが残っている家の名義変更
住宅ローン契約上、金融機関の承諾なしに名義変更をすると契約違反(期限の利益喪失事由)にあたり、最悪の場合ローンの一括返済を求められます。実務上、ローン残債のある家を夫婦間で移すには次のいずれかの方法をとります。
- 完済後に名義変更する:最もシンプル。繰上返済や借り換え資金でローンを終わらせてから移す
- 借り換えと同時に名義変更する:引き受ける側が新たにローンを組み直し、旧ローンを完済する
- 債務引受け(免責的/重畳的)で処理する:金融機関の審査を経て、引き受ける側がローン返済義務を引き継ぐ
- 共有名義のまま残す:ローン完済まで名義変更を留保し、離婚協議書で所有権帰属を約束しておく方法もある
いずれの方法も金融機関との事前交渉が必須です。詳しくは住宅ローンの名義変更ページおよび共有名義のデメリットのページをご覧ください。
家の名義変更はどこに相談すればいい?相談先4種の使い分け
家の名義変更を検討し始めたとき、最初の悩みは「誰に相談すればいいのか」です。登記手続きそのものか、税金の試算か、売買の仲介かで相談先は変わります。それぞれの専門領域と費用感を整理しました。
| 相談先 | 得意分野 | 費用の目安 | こんな人向け |
|---|---|---|---|
| 司法書士 | 登記手続きの代理全般。相続・贈与・離婚・売買の名義変更、必要書類の収集、申請書の作成・申請、登記完了後の書類受領まで一貫対応 | 6.6万〜30万円/件 (手続き内容による) | 名義変更そのものを任せたい人 |
| 税理士 | 贈与税・相続税の試算と申告、生前贈与プランの設計、節税スキームの提案 | 初回相談30分〜5,000円前後、申告報酬は要見積 | 税額が気になる人、相続税が発生する可能性がある人 |
| 不動産会社 | 売買時の仲介、物件価格の査定、買主・売主のマッチング | 仲介手数料(売買成立時) | 売買で名義変更する人 |
| 市町村の無料相談 | 初期相談(30分〜1時間)、弁護士・司法書士の紹介、制度の案内 | 無料〜低額 | まずは話を聞きたい人 |
司法書士と税理士の連携が必要なケース
- 相続財産が基礎控除を超える見込み → 税理士(申告)+ 司法書士(登記)の両方が必要
- 生前贈与で配偶者控除・相続時精算課税を使う → 税理士(申告)+ 司法書士(登記)
- 家だけでなく預金・有価証券・事業用資産も絡む → 税理士・司法書士・弁護士の連携が望ましい
家の名義変更にかかる費用のすべて
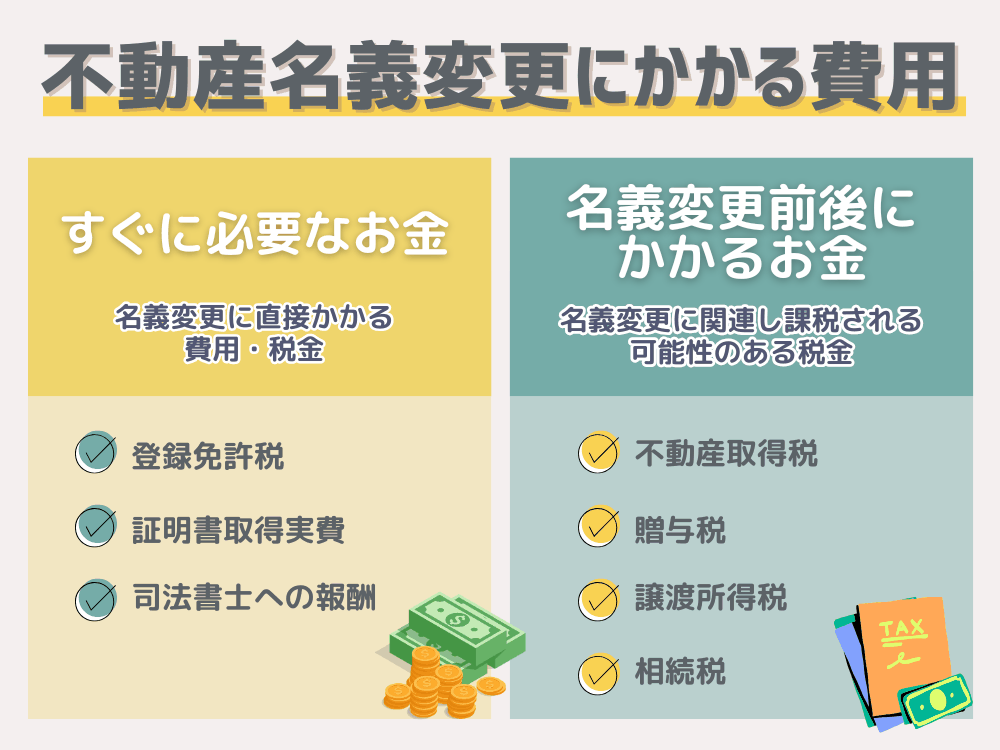
名義変更には、主に「①登録免許税」「②司法書士への報酬」「③書類取得などの実費」の3つの費用がかかります。また、ケースによっては「④その他の税金」も発生します。
登録免許税
家の名義変更をするには、原則として登録免許税がかかります。登録免許税は、登記申請時に法務局へ納める国税です。税額は以下の計算式で算出されます。
固定資産評価額は、毎年市区町村から送られてくる「固定資産税課税明細書」で確認するか、役所で「固定資産評価証明書」を取得して確認します。
登録免許税は、どのように名義変更するのか(原因)によって税率が異なります。亡くなった方からの名義変更であれば「相続(相続登記)」、タダであげる場合は「贈与(生前贈与)」、離婚に伴う清算の場合は「離婚(財産分与)」、お金で買う(売る)場合は「売買(不動産取引)」に基本的には該当し、他の原因もあります。
原因別の税率
- 相続0.4%※土地と異なり免税要件がありません
- 贈与2.0%
- 離婚2.0%
- 売買2.0%※住宅用家屋証明書を添付できる住宅は0.3%に軽減(令和9年3月31日まで)
登録免許税は通常は収入印紙で申請書に添付し納税します。
司法書士報酬と実費
家の名義変更の専門家は司法書士です。
家の名義変更手続きを司法書士にご依頼の場合は、司法書士の報酬が発生します。
司法書士の報酬とは別に登録免許税や書類収集等の実費がかかります。実費はご自身で手続きをした場合でもかかる費用です。
登録免許税以外にも後日課税される税金もありますので、全体の費用・税金を確認してから手続きを進めることをお勧めいたします。
どれくらい費用がかかるか不安な方は司法書士に相談しましょう。
書類取得などの実費
家の名義変更をするには、各種証明書を手配する必要があり、取得には実費がかかります。戸籍謄本や住民票など、手続きに必要な役所へ支払う取得手数料です。
相続の場合は、収集する戸籍の数が多くなるため、数千円から1万円程度かかることもあります。
主な取得費用
- 戸籍謄本1通 450円
- 除籍謄本・改製原戸籍謄本1通 750円
- 住民票・印鑑証明書1通 300円程度
- 固定資産評価証明書1通 300円程度
証明書取得の他にも役所に行く交通費や、書類郵送費などの実費もかかります。
家の名義変更に関係する他の税金
名義変更の理由によっては、登録免許税とは別に以下の税金が課される可能性があります。これらは非常に高額になることがあるため、注意が必要です。
- 贈与税生前贈与の場合に、財産をもらった人にかかる税金。
- 不動産取得税不動産を取得した人にかかる税金(※相続の場合は原則かかりません)。
- 譲渡所得税売買や財産分与で利益が出た場合に、売主(譲渡した人)にかかる税金。
- 相続税相続した遺産の総額が基礎控除額を超える場合に、相続人にかかる税金。
【費用シミュレーション】
「結局、総額でいくらかかるの?」という疑問にお答えするため、具体的なシミュレーションを見てみましょう。
固定資産評価額1,000万円の家を名義変更した場合
| 費目 | 相続の場合 | 贈与・財産分与・売買の場合 |
|---|---|---|
| 固定資産評価額 | 1,000万円 | 1,000万円 |
| 登録免許税 | 1,000万円×0.4%=4万円 | 1,000万円×2.0%=20万円 |
| 司法書士報酬(目安) | 10万円 | 10万円 |
| 書類取得費等(概算) | 1万円 | 5,000円 |
| 合計(目安) | 15万円 | 30万5,000円 |
| ※別途、贈与税や不動産取得税などがかかる場合があります | ||

手続きは自分でできる?司法書士に依頼すべき?
家の名義変更は自分で行うことが可能です。しかし、専門家である司法書士に依頼する方が良いケースも多くあります。
自分で名義変更を行うメリット・デメリット
- 司法書士報酬分の費用(5万〜15万円程度)を節約できる。
- 膨大な時間と手間がかかる特に相続時の戸籍収集や書類作成には、数週間から数ヶ月かかることも珍しくありません。
- 書類の不備(補正)のリスク書類に不備があると、法務局から修正を指示され、何度も法務局へ足を運ぶ必要が出てきます。
- 精神的な負担が大きい慣れない法律手続きは、大きなストレスになる可能性があります。
司法書士に依頼するメリット・デメリット
- 正確かつ迅速に手続きが完了する専門家が代行するため、ミスなくスムーズに手続きが進みます。
- 時間と手間を大幅に削減できる面倒な書類収集や作成、法務局とのやり取りをすべて任せられます。
- 安心感が得られる複雑な案件でも、安心して任せることができます。
- 司法書士への報酬費用が発生する。
不動産売買で住宅ローンを利用する場合、融資を行う金融機関は、担保権を確実に設定するため、金融機関が指定する司法書士が登記手続きを行うことを融資の絶対条件とすることがほとんどです。この場合、買主が自分で登記手続きを行うという選択肢は事実上ありません。
その他は難易度の問題でご自身でできないケースなどはあります。
| 比較項目 | 自分で手続きする場合 | 司法書士に依頼する場合 |
|---|---|---|
| 費用 | 司法書士報酬は不要 (実費のみ) | 司法書士報酬が必要 (実費+報酬) |
| 時間・手間 | 非常に大きい (数週間〜数ヶ月) | 最小限 (必要書類への署名・押印程度) |
| 正確性・リスク | 書類不備のリスクが高い | 専門家により 正確性が担保される |
| 手続きの難易度 | 高い (特に相続は複雑) | 低い (専門家が全て代行) |
家の名義変更のよくある質問Q&A
A: 法律上の正式名称は「所有権移転登記」といい、国が管理する帳簿(登記簿)に「この家は私のものです」と記録する手続きです。もし名義を変えずに放置していると、第三者に自分の所有権を主張できなくなります(これを「対抗力」と呼びます)。また、名義が古いままでは家の売却やリフォームローンを組むこともできません。
A: はい、本当です。2024年4月1日から、相続で不動産を取得したことを知った日から3年以内に名義変更を行うことが法律で義務付けられました。正当な理由なく放置すると、10万円以下の過料(ペナルティ)が科される可能性があります。過去に発生した相続についても対象となるため、早めの対応が必要です。
A: 主に「登録免許税(税金)」「書類取得の実費」「司法書士への報酬」の3つがかかります。税金は家の固定資産税評価額によって決まり、相続なら評価額の0.4%、贈与や離婚に伴う財産分与なら2.0%です。例えば評価額1,000万円の家を相続する場合、税金は4万円となります。これに戸籍収集などの実費と、5万円〜15万円の司法書士報酬が加わります。
A: 時間と労力をかければ可能ですが、専門知識が必要です。法務局の登記手続案内(無料・完全予約制、1回20分以内で、電話・窓口・ウェブ会議から選べます)も利用できますが、必要書類が多岐にわたるため、平日に何度も役所や法務局へ足を運ぶ負担は小さくありません。不備があると何度もやり直しになるリスクもあります。
A: スムーズに進んで1ヶ月程度が目安です。内訳としては、書類の収集と作成に2週間〜1ヶ月程度、法務局へ申請した後の審査に1〜2週間程度かかります。相続などで古い戸籍を遡って集める必要がある場合は、さらに時間がかかることもあります。
A: その家(不動産)の所在地を管轄する「法務局」です。自分の家の近くの法務局ならどこでも良いわけではなく、不動産の場所によって担当する局が決まっています。現在は郵送やオンラインでの申請も可能になっています。
A: 不動産の名義(所有権)を変えること自体は可能ですが、事前に銀行(金融機関)の承諾を得る必要があります。住宅ローンの契約には「勝手に名義を変えてはいけない」というルールがあるのが一般的で、無断で行うと契約違反としてローンの一括返済を求められるリスクがあります。
A: 権利証(現在は「登記識別情報」といいます)は再発行できませんが、手続きは可能です。司法書士が本人確認を行い、間違いなく本人であることを保証する書類(本人確認情報)を作成して申請する方法や、法務局から届く確認書類に回答する「事前通知制度」を利用する方法があります。
なお、相続登記の場合は、原則権利証は不要です。
A: 相続人全員の合意(遺産分割協議)ができないため、そのままでは特定の人への名義変更はできません。この場合、家庭裁判所に「不在者財産管理人」という代理人を選んでもらう手続きや、長年不明な場合は「失踪宣告」という手続きを検討することになります。
A: 相続登記に関しては、土地の評価額が100万円以下の場合に登録免許税が免除される特例があります。この免税措置は、2027年(令和9年)3月31日までの期間限定です。また、建物(家)は対象外で、土地のみの特例である点に注意が必要です。
A: 以下にご案内いたします。
家の名義変更の必要書類まとめ
必要書類は手続きで異なる
家の名義変更の手続きの内容(相続、贈与、離婚、売買等)によって、必要書類も異なります。
下記リンクにそれぞれの種類ごとに個別に手続きの案内をしておりますので、ご自身の内容に合った項目をお選びください。

家の名義変更手続きの流れ
相続登記により家の名義変更を行う場合の流れ
相続による家の名義変更(相続登記)を行う場合は、物件や相続人の調査、書類収集、書類作成、書類への押印、登記申請を行うことになります。

贈与、離婚、売買により家の名義変更を行う場合の流れ
相続以外の手続き(贈与、離婚、売買等)の場合は、当事者が契約を交わし、書類を揃えて法務局へ申請することになります。
親族や知人間での手続きなのか、第三者と売買するのかによってやり方進め方も異なります。また、不動産業者や司法書士等の専門家が関与するかによっても異なります。
家の名義変更の期間
家の名義変更にかかる期間は、手続きの内容にもよりますが1ヶ月程度はかかります。
相続の場合は、必要書類の収集にさらに時間がかかる場合もあります。
ご自身で手続きをするのか、専門家に依頼するのかどうかによっても期間が変わるかと思われます。

家の名義変更について相談したい
家の名義変更について相談する場合は司法書士に相談しましょう。
当センターは司法書士事務所(司法書士法人)が運営しております。ご相談の場合も当センターにて直接ご案内が可能です。
お問い合わせフォームからご連絡いただいても、お電話等でも相談料は無料です。