相続した家は「売りたい」と思った時点でやることが決まります
相続した一戸建ては、放置して「管理不全空家」として自治体から勧告を受けると固定資産税の住宅用地特例が解除され税額が大幅に跳ね上がる法的リスクもあり、「早めに売却して現金化したい」というご相談がとても多い分野です。
ただし、売却は不動産取引なので、名義(相続登記)・権利関係・契約リスクを押さえずに進めると、後から"売れない/揉める/損する"が起きます。
この記事では、特にご質問が多い次の論点を中心に整理します。
- 古家付きで売るか、解体して更地にするかの判断基準
- 解体費用の相場と、費用が跳ねる典型パターン
- 建物の瑕疵(契約不適合責任)リスクの避け方
- 空き家バンクが合うケース・合わないケース
※ 相続した不動産の種類によって注意点が異なります。マンションや土地の売却については下記もご参照ください。
▶ 相続したマンションを売却する手順と注意点|管理費滞納・築年数・区分所有のポイント
▶ 相続した土地を売却する手順と注意点|測量・農地・山林・再建築不可まで解説
相続した家を売る前提:名義(相続登記)と遺産分割
まず「誰の名義で売るのか」を確定させる
相続した不動産を売るには、原則として次の順で整理します。
- 遺産分割(または遺言)で取得者を決める
- 相続登記で名義を相続人へ移す
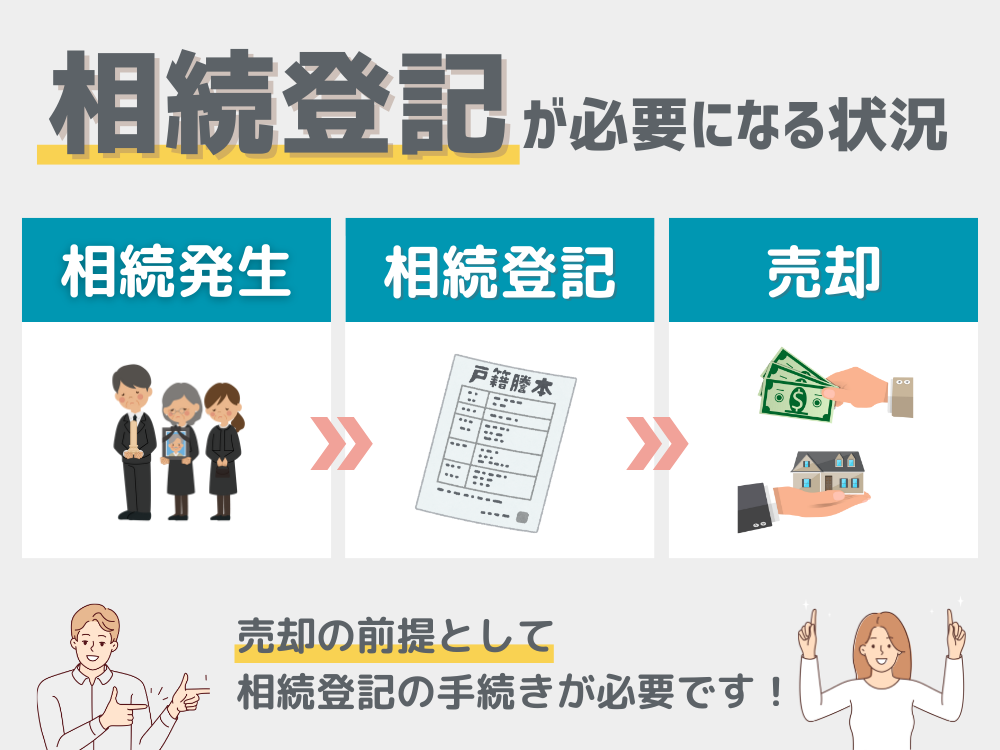
※ 相続した不動産の売却と相続登記の関係については「相続した不動産を売却するには相続登記が必要!手続きと注意点」もあわせてご確認ください。
相続登記は2024年4月1日から義務化されており、不動産の取得を知った日から3年以内に正当な理由なく申請を放置すると10万円以下の過料の対象になります。話し合いが長引く場合でも、「相続人申告登記」を行うことで申請義務を履行したとみなされ、過料を回避できるため、早めの対応が重要です。
※ 遺産分割で取得者が決まった場合は、遺産分割の日から3年以内に、その内容に沿った相続登記(持分移転等)も必要です(正当な理由なく怠ると過料の対象)。
▶ 相続登記の義務化について詳しくはこちら
共有のまま売るのは「できるが、止まりやすい」
遺産分割がまとまらない場合でも、相続人全員で法定相続分の相続登記(共有登記)を入れたうえで、共有者全員が売主として契約・決済に関与すれば、売却自体は可能です。ただし、実務では次の理由で止まりやすいです。
- 売買契約・決済に共有者全員の関与が必要になる
- 途中で一人が反対すると進まない(ただし、連絡不能=所在等不明の共有者がいる場合は、裁判所の決定を得ることで不動産全体を売却できる制度が令和5年に新設されています)
- 手付金や費用負担、売却代金の分配で揉めやすい
売却が目的なら、遺産分割で「売却して分ける」方針まで合意してから進めるのが安全です。
売却方法の選択肢:仲介/買取/現況渡し・更地渡し/空き家バンク
相続した一戸建ての売り方は、おおむね次のパターンです。
- 仲介(一般的):市場価格に近いが、時間がかかることも
- 買取(不動産会社が買う):早いが価格は低めになりやすい
- 現況渡し(解体は買主負担):売主は建物を残したまま引渡し、買主が解体する前提(契約条項で明確化)
- 更地渡し(解体は売主負担):売主が解体して更地で引渡す
- 空き家バンク:地域・物件によっては強いが、向き不向きが大きい
古家付きで売る?解体して更地?判断は「差額」と「リスク」で決めます
ここが最も重要なポイントです。判断基準はシンプルで、次の2軸で考えます。
- 更地にすることで上がる売却価格(または売れやすさ)が、解体費用を上回るか
- 古家を残すことで発生しやすいリスク(瑕疵・残置物・近隣苦情)を許容できるか
迷ったら「先に解体しない」方が安全な場面が多い
解体してしまうと戻せません。また、地域によっては「古家のままでも需要がある」「買主がリフォーム前提で探している」こともあります。
- 不動産会社に「古家付き」と「更地想定」両方で査定を出す
- 解体見積もりを複数社で取る
- 差額が解体費を上回るか、売れ残りリスクが減るかで判断
判断早見表(実務の目安)
| 状況 | 古家付きが向きやすい | 更地が向きやすい |
|---|---|---|
| 立地 | 駅近・住宅需要が強い | 需要が弱い地域で「土地として」しか動きにくい |
| 建物の状態 | まだ住める/リフォーム可能 | 老朽化が激しい・雨漏り/傾き等が疑われる |
| 契約リスク | 告知できる資料が揃う(点検等) | 瑕疵リスクを極力ゼロに寄せたい |
| 残置物 | 片付けが進んでいる | 遺品・ゴミが多く、内覧や引渡しが重い |
| 時間 | 売却まで多少時間を取れる | 早く売り切りたい(買取+更地、など) |
解体費用の相場と、追加費用が出やすいポイント
解体費用の相場(ざっくり)
木造住宅の解体費用は、坪単価3〜5万円程度、30坪で90〜150万円程度が一つの目安として紹介されています(地域・条件で上下します)。
都市部など条件によって高くなる例(狭小地・重機が入らない等)もあり、相見積もりは必須です。
「想定より高い」になりやすい典型パターン
解体は、建物本体以外で費用が跳ねます。特に多いのが次のケースです。
| 追加費用の要因 | 内容・注意点 |
|---|---|
| 残置物処分 | 家具・家電・遺品の処分費が上乗せになる |
| 外構撤去 | ブロック塀・庭木・物置・カーポートの撤去費用 |
| 浄化槽・埋設物 | 浄化槽の撤去や地中埋設物の処理費用 |
| アスベスト | 年代・建材次第で調査や処理費が大きく増える |
| 前面道路が狭い | 重機が入らず手壊し中心になると人件費が増加 |
「更地にする」判断をするなら、解体見積もりは"現地確認あり"で複数社が鉄則です。電話やネットだけの概算では、追加費用が読めません。
建物の瑕疵リスク(契約不適合責任)をどう避けるか
現在の不動産売買は「契約不適合責任」が基準
民法改正により、従来の「隠れた瑕疵」中心の整理から、契約内容に適合しない場合の責任(契約不適合責任)という考え方に変わっています。
古家付き売却では、売主側が想定していない不具合(雨漏り、シロアリ、傾き、給排水の不具合等)が後で発覚し、次のような請求に発展するリスクがあります。
- 修補請求
- 代金減額
- 損害賠償
- 契約解除
トラブル回避の現実的な打ち手
- 重要事項説明・告知(分かる範囲で正直に)
- 「建物は古家で、買主が利用/解体判断する前提」を契約書に明記する
- ホームインスペクション(建物状況調査)の活用
- 必要に応じて既存住宅売買瑕疵保険を検討
「現状有姿だから大丈夫」では済まないケースがあります。"何を免責し、何を告知し、何を前提に売るのか"を契約で明確化するのがポイントです。
空き家バンクは使える?向いているケース・向かないケース
空き家バンクは、自治体が空き家情報を集め、移住希望者などに紹介する仕組みです。
▶ アットホーム 空き家バンク(全国版空き家・空き地バンク)
空き家バンクが向いているケース
- 地方・郊外で、通常のポータル掲載だけだと買い手が見つかりにくい
- 多少時間がかかっても、「住む目的の買主」に届けたい
- 自治体の補助(改修・移住支援など)と相性が良い地域
向かないケース(期待値の調整が必要)
- すぐ現金化したい(スピード重視)
- 価格交渉が大きくなりやすい物件
- 契約条件を細かく調整したい(通常仲介の方が柔軟なことが多い)
税金:相続した家を売るなら「空き家3,000万円特別控除」を必ず確認
相続した家の売却では、条件に合うと譲渡所得から最高3,000万円控除できる特例があります(ただし、2024年1月1日以後の譲渡で相続人が3人以上の場合は、各相続人の上限が2,000万円に減額されます)。適用期限は令和9年(2027年)12月31日までです。
特に要件で落ちやすい代表例
- 建築時期(一定の古い家屋要件)
- 相続後の使用状況(賃貸・事業利用していないか)
- 売買代金の上限等
税務判断が絡むため、適用可否は税理士等とも連携して確認するのが安全です。
相続した一戸建てを売却する手順(チェックリスト)
最後に、実務での基本手順をまとめます。
- 相続人確定(戸籍収集)
- 遺産分割協議(または遺言内容の確認)
- 相続登記(名義を相続人へ)
- 不動産会社に査定(古家付き/更地想定の両方)
- 解体見積もり(現地確認・複数社)
- 売却方法の決定(仲介/買取/現況渡し・更地渡し/空き家バンク)
- 告知資料の整理(不具合・修繕履歴・境界資料など)
- 売買契約(契約不適合責任の設計が肝)
- 決済・引渡し
- 必要に応じて確定申告(特例を使う場合も申告が必要)
よくある質問(FAQ)
まとめ:最適解は「査定×解体見積×契約リスク設計」で決まります
相続した一戸建ての売却は、感覚で「更地の方が売れそう」と先に解体すると、かえって損をすることがあります。
古家付きの査定/更地想定の査定/解体見積を揃え、さらに契約不適合責任(瑕疵)リスクを契約で設計して、納得感のある売却にしましょう。
▶ マンションの場合はこちら:相続したマンションを売却する手順と注意点
▶ 土地の場合はこちら:相続した土地を売却する手順と注意点
「遺産分割がまとまらない」「登記ができない」「共有者が遠方」「買主との契約条件が不安」――こうしたところで止まりがちです。当事務所では、相続登記を含めて売却の前提を整えるサポートが可能です。状況を伺ったうえで、必要な手続きと段取りをわかりやすくご案内します。
初回相談無料|お問い合わせはこちら