不動産名義変更手続センターでは、相続や贈与時の土地・家・マンションなどの不動産名義変更手続きについて、お客さまを完全サポートいたします!
【全国対応】【年間2000件を超える相談実績】【相談無料】書類収集から申請まで面倒な作業はワンストップで全てお任せください!明確でシンプルな料金体系
受付時間 | 9:00〜18:00 (土日祝を除く) |
|---|
不動産の名義変更で確定申告は必要?
譲渡所得が出るケース・不要なケース
不動産の名義変更と確定申告(要点まとめ)
● 相続・贈与の名義変更:譲渡所得は発生せず、所得税の確定申告は不要(贈与税・相続税の申告は別途必要な場合あり)
● 売買・財産分与・交換など:「譲渡」に当たるため、譲渡所得が出れば翌年2月16日〜3月15日に確定申告が必要
● 税額0でも申告が必要な場合:3,000万円特別控除・空き家特例などの適用は「確定申告をすること」が条件
● 相続した不動産の売却:取得費加算の特例(亡くなってから約3年10か月以内)や空き家特例で税負担を抑えられる(選択適用)
● 登記費用は節税材料:登録免許税・司法書士報酬は取得費・譲渡費用として控除可能。領収書は必ず保管
不動産の名義変更をすると確定申告(所得税)は必要ですか?
全てのケースで必要なわけではありませんが、一部の手続きでは譲渡所得の申告が必要です。
| 名義変更の原因 | 譲渡所得の確定申告(渡す側・売る側) | その他に必要な税の申告 |
|---|---|---|
| 相続(相続登記) | 不要(譲渡ではないため) | 相続税(基礎控除を超えるとき・10か月以内) |
| 生前贈与 | 原則不要(法人への贈与・負担付贈与は例外) | 受け取る側に贈与税(110万円超・翌年2月1日〜3月15日)/不動産取得税 |
| 財産分与(離婚) | 渡す側は必要な場合あり | 受け取る側は原則申告不要 |
| 売買 | 売主は譲渡所得が出れば必要 | 買主に不動産取得税(住宅ローン控除の初年度は確定申告が必要) |
| 交換・代物弁済など | 必要な場合あり(交換特例の適用にも申告が必要) | 不動産取得税 |
土地や建物などの不動産を譲渡(売却等)したことによって生じた所得を譲渡所得といい、他の所得と分離して所得税・住民税が課税されます。
特例を適用する前の計算で譲渡損失となる場合は、原則として所得税の確定申告は不要です(居住用財産の譲渡損失について損益通算・繰越控除の特例を受ける場合は申告が必要です)。一方、譲渡益が出ていても、3,000万円特別控除や空き家特例を適用した結果として税額が0になる場合は、特例の適用を受けるために確定申告が必要です。
「譲渡」には、売買のほか交換・競売・公売・代物弁済・財産分与・収用・法人に対する現物出資なども含まれます。
相続や贈与による名義変更では基本的に譲渡所得は発生しませんので、所得税の確定申告は不要です。ただし、個人から法人へ贈与した場合は時価で譲渡したものとみなされ、また住宅ローンなどの債務を引き受けてもらう負担付贈与では負担額を対価として、贈与した側に譲渡所得の申告が必要になることがあります。なお、譲渡所得の申告とは別に相続税・贈与税の申告が必要な場合があります。
譲渡所得の詳細はこちら
譲渡所得について詳しく見る
不動産を売却した際の譲渡所得は、次の計算式で求められます。
名義変更にかかった費用のうち、不動産の取得に伴って支出したものは「取得費」に、売却のために直接必要となったものは「譲渡費用」に算入できる場合があり、将来の売却時の税負担を軽減できます。
| 費用の種類 | 算入区分 | 具体例 |
|---|---|---|
| 登録免許税 | 取得費 | 購入時・相続時・贈与時の登記にかかる税金 |
| 司法書士報酬(取得時) | 取得費 | 所有権移転登記の代理費用 |
| 売却時 | 譲渡費用 | 仲介手数料、測量費、契約書印紙、立退料、解体費など |
| 不動産取得税 | 取得費 | 取得時に都道府県に納めた税金 |
| 印紙税 | 取得費 | 取得時の売買契約書等に貼付した印紙代(売却時の契約書分は譲渡費用) |
特に相続で取得した不動産を売却する場合は、被相続人が支払った取得費を引き継げるだけでなく、相続登記の際に相続人が支払った登録免許税や司法書士報酬も「取得費」に加算できます。見落としやすい節税ポイントですので、領収書は必ず保管しておきましょう。
マイホームを売ったときの特例(3,000万円控除)
マイホーム(居住用財産)を売却した場合、所有期間の長短に関係なく、譲渡所得から最高3,000万円まで控除できる特例があります。正式には「居住用財産を譲渡した場合の3,000万円の特別控除の特例」といいます。
適用のための主な要件
| 要件 | 内容 |
|---|---|
| 対象となる資産 | 現に自分が住んでいる家屋とその敷地、または以前住んでいた家屋(住まなくなってから3年を経過する日の属する年の12月31日までに売る場合) |
| 売却の相手方 | 親子や夫婦など「特別の関係がある人」への売却でないこと |
| 他の特例との関係 | 売った年の前年・前々年にこの特例や譲渡損失の損益通算・繰越控除の特例を受けていないこと。売った年・前年・前々年にマイホームの買換え・交換の特例を受けていないこと |
| 住宅ローン控除との関係 | この特例を受けると、入居年を含む前後一定期間は住宅ローン控除が使えなくなる |
| 確定申告 | 譲渡所得の内訳書等を添えて確定申告が必要 |
適用されないケース
以下のような場合には、この特例は適用されません。
- この特例の適用を受けることだけを目的として入居したと認められる家屋
- 居住用家屋を新築する期間中だけ仮住まいとして使った家屋など、一時的な目的で入居した家屋
- 別荘など主として趣味・娯楽・保養のために所有する家屋
売却にあたって住所変更登記や抵当権抹消登記が必要になることがありますが、これらの費用を譲渡所得の計算で差し引けるかは個別の判断が必要です。譲渡費用は「売るために直接かかった費用」に限られ、抵当権抹消登記の費用は譲渡費用に当たらないと判断された裁決例があります。また、相続で取得した自宅を売却する場合は、前提として相続登記を済ませておく必要があります。
詳しくは国税庁のページをご参照ください。
No.3302 マイホームを売ったときの特例(国税庁)
相続した空き家を売却する場合の特例(3,000万円控除)
相続によって取得した空き家を売却する場合、譲渡所得から最大3,000万円を控除できる特例(被相続人の居住用財産に係る譲渡所得の特別控除)があります。この特例を適用できれば、多くのケースで譲渡所得税をゼロまたは大幅に軽減できます。
適用のための主な要件
| 要件 | 内容 |
|---|---|
| 建物の構造 | 昭和56年5月31日以前に建築(旧耐震基準) |
| 登記の形態 | 区分所有建物(マンション等)でないこと |
| 居住実態 | 相続直前まで被相続人が一人で居住(老人ホーム入所等の例外あり) |
| 管理状況 | 相続から売却まで事業・貸付・居住に使われていないこと |
| 売却価額 | 1億円以下(共同相続人の売却額合計で判定) |
| 売却期限 | 相続開始から3年を経過する日の属する年の12月31日まで |
| 制度の適用期限 | 2027年(令和9年)12月31日までの売却が対象 |
| 耐震・取壊し | 家屋付きで売る場合は一定の耐震基準を満たすこと(取り壊して敷地のみ売る方法も可) |
買主への所有権移転登記を行うには、その前提として被相続人から相続人への相続登記を済ませておく必要があります。決済の直前になって戸籍収集や遺産分割協議で手続きが止まると、特例の売却期限に間に合わなくなるおそれがあります。売却を予定している場合は、早めの相続登記が実務上とても重要です。
空き家を複数の相続人で共有して売却した場合、各相続人がそれぞれ控除を受けられます。2人で相続した場合は各3,000万円(合計最大6,000万円)、3人以上の場合は各2,000万円の控除が可能です。遺産分割協議の段階から売却を見据えた設計が重要になります。
なお、2024年1月1日以降の譲渡については、買主が譲渡の翌年2月15日までに建物の解体または耐震改修を行った場合にも適用可能となるよう、要件が緩和されています。
詳しくは国税庁のページをご参照ください。
No.3306 被相続人の居住用財産(空き家)を売ったときの特例(国税庁)
相続した不動産を売却したときの確定申告(不要なケース・取得費加算の特例)
相続登記(名義変更)をしただけでは、確定申告は不要です。確定申告が問題になるのは、相続した不動産をその後売却したときです。売却して譲渡所得(売却益)が出れば、原則として翌年に確定申告が必要になります。
確定申告が不要なケース・必要なケース
譲渡所得は「譲渡価額 −(取得費 + 譲渡費用)」で計算し、プラスにならなければ原則として申告は不要です。取得費には被相続人(亡くなった方)が購入したときの金額を引き継いで使えます(建物は取得価額をそのまま使うのではなく、所有期間に応じた減価償却費相当額を差し引いて計算します)。
購入時の売買契約書が見つからず取得費が確認できない場合は、譲渡価額の5%を取得費とみなす「概算取得費」で計算する方法があります。この場合、計算上の譲渡所得が大きくなり、申告と納税が必要になりやすくなります。先代が購入した際の契約書・領収書・通帳の記録などをできる限り探しましょう。
相続税を納めた方は「取得費加算の特例」で節税できます
相続税を納めた方が、相続開始のあった日の翌日から相続税の申告期限の翌日以後3年を経過する日まで(おおむね亡くなってから3年10か月以内)に相続した不動産を売却した場合、納めた相続税額のうち一定の金額を取得費に加算して、譲渡所得を減らすことができます(租税特別措置法第39条)。
ただし、この特例と前述の空き家特例(3,000万円控除)はどちらか一方の選択適用(併用不可)です。どちらが有利かは売却価額や相続税額によって変わりますので、税理士または税務署にご確認ください。
詳しくは国税庁のページをご参照ください。
No.3267 相続財産を譲渡した場合の取得費の特例(国税庁)
相続した不動産は、相続登記を完了させないと売却できません。相続人同士で売却代金を分ける場合の登記の方法(換価分割)や、売却までにかかる費用については、以下のページで詳しく解説しています。
離婚に伴う財産分与と確定申告
離婚によって自宅不動産を相手方に譲渡(名義変更)する場合にも、譲渡所得税の問題が発生します。財産分与では売買代金を受け取らなくても、渡した側に、分与した時点の不動産の時価を収入金額として譲渡所得が生じることがあります。そのうえで特に重要なのが名義変更のタイミングです。
居住用不動産を譲渡する際に使える「3,000万円特別控除」は、夫婦など特別な関係にある者への譲渡には適用されません。つまり、離婚届の提出前に売買や贈与等の方法で名義変更してしまうと、まだ夫婦関係にあるため3,000万円控除が使えず、値上がり分に対して多額の譲渡所得税がかかるおそれがあります。
3,000万円特別控除を検討する場合は、離婚成立後に、元配偶者との間の財産分与として譲渡(名義変更)することがポイントです(登記の申請日だけを離婚後にずらせばよいわけではありません)。居住用財産であることなど、通常の適用要件も満たす必要があります。
なお、財産分与を受ける側には原則として贈与税はかかりません。ただし、分与額が婚姻中の協力で得た財産の範囲を著しく超える場合には、超過部分に贈与税が課される可能性があります。
夫から妻へ名義変更した場合の確定申告(夫婦間の名義変更)
「家の名義を夫から妻に変更したい」というご相談では、名義変更の原因(贈与・財産分与・売買)によって、必要になる税金の申告が全く異なります。
| 名義変更の方法 | 渡す側(夫)の確定申告 | 受け取る側(妻)の申告 |
|---|---|---|
| 婚姻中の贈与 | 不要(譲渡所得は発生しない) | 贈与税の申告(110万円超のとき) |
| 離婚に伴う財産分与 | 譲渡所得が出れば必要 | 原則不要 |
| 夫婦間の売買 | 譲渡所得が出れば必要(3,000万円控除は使えない) | 不動産取得税(都道府県税) |
婚姻期間が20年以上の夫婦間で居住用不動産(またはその取得資金)を贈与した場合は、一定の要件(贈与を受けた年の翌年3月15日までにその不動産に住み、その後も住み続ける見込みであること等)を満たせば、基礎控除110万円とは別に最高2,000万円まで控除できる「贈与税の配偶者控除(おしどり贈与)」が使えます。同じ配偶者からの贈与では一生に一度だけ利用でき、税額が0になる場合でも贈与税の申告が必要です。
詳しくは国税庁のページと当センターの贈与税の解説をご参照ください。
No.4452 夫婦の間で居住用の不動産を贈与したときの配偶者控除(国税庁)
贈与税がかからずに不動産を名義変更する方法について詳しく見る
3,000万円特別控除は配偶者への譲渡には使えないため、離婚に伴う名義変更は離婚成立後の財産分与として行うのが原則です(前のセクション「離婚に伴う財産分与と確定申告」をご参照ください)。
譲渡所得の確定申告の時期・必要書類
不動産を売却(譲渡)して確定申告が必要になった場合は、原則として譲渡した年の翌年2月16日から3月15日までに、住所地を管轄する税務署へ申告します(期限が土日祝日に当たる年は翌開庁日まで。e-Taxでの電子申告も可能です)。贈与税の申告期間は原則として翌年2月1日から3月15日までで、開始日が異なる点にご注意ください。
なお、給与所得者で給与以外の所得の合計額が20万円以下の場合など、所得税の確定申告が不要となる制度もあります(3,000万円特別控除など、申告が適用条件となる特例を利用する場合は確定申告が必要です)。
主な必要書類
| 書類 | 備考 |
|---|---|
| 確定申告書(分離課税用・第三表) | 税務署窓口・国税庁サイト・e-Taxで入手 |
| 譲渡所得の内訳書 | 売却額・取得費・譲渡費用を記載する明細書 |
| 売買契約書の写し | 取得時(先代の購入時を含む)と売却時の両方 |
| 領収書類 | 仲介手数料・登録免許税・司法書士報酬など取得費・譲渡費用の証明 |
| 登記事項証明書等 | 空き家特例など、適用する特例によって必要(法務局で取得) |
| 被相続人居住用家屋等確認書 | 空き家特例のとき(物件所在地の市区町村が発行) |
当センター(司法書士)の業務は名義変更(登記手続き)です。譲渡所得の税額計算や確定申告書の作成・代理は税理士の業務範囲のため、具体的な税額のご相談は税理士または管轄の税務署にお問い合わせください。相続税申告や譲渡所得の申告が必要な案件では、関東対応エリア(主に東京・埼玉・千葉・神奈川)を中心に提携税理士のご紹介も可能です。
所得税の確定申告以外にも、名義変更の後に税務申告が必要になることがありますか?
はい、以下のようなケースでは所得税以外の税務申告が必要になります。
基礎控除額を超える贈与(110万円超)により名義変更した場合は、翌年に贈与税の申告が必要です。申告期間は2月1日から3月15日までです。
おしどり贈与の配偶者控除や、相続時精算課税の特別控除(2,500万円)を利用して納税額が0になる場合でも、申告は必要です。なお、2024年1月1日以降は相続時精算課税にも年110万円の基礎控除が設けられており、暦年課税・相続時精算課税とも年間110万円以下の贈与であれば申告は不要です(相続時精算課税を初めて利用する年は、申告が不要な場合でも「相続時精算課税選択届出書」の提出が必要です)。
不動産名義変更とは直接関係ありませんが、相続税が発生する場合は、被相続人が亡くなってから10ヶ月以内(厳密には相続の開始があったことを知った日の翌日から10ヶ月以内)に相続税の申告が必要です。名義変更の有無にかかわらず、一定の財産以上をお持ちの場合は申告が必要になります。
名義を変えただけで贈与税の申告を怠った場合、税務署から指摘を受けて無申告加算税が課されるリスクがあります。年間110万円を超える贈与で名義変更を行った場合は、翌年忘れずに申告しましょう。
税務署以外に税金の申告が必要なものはありますか?
不動産取得税は都道府県が課税する地方税です。税務署ではなく都道府県税事務所に申告・申請します。
不動産取得税は、売買や贈与などの場合は取得の際に1度だけ課税されます(相続による取得の場合はかかりません)。離婚の財産分与では、夫婦で築いた財産の清算(清算的財産分与)と認められる部分については課税されない取扱いが一般的です(管轄の都道府県税事務所にご確認ください)。
取得後の申告期限や、登記情報の連携によって申告書の提出を省略できるかどうかは、都道府県ごとに取扱いが異なります(例:東京都は取得から30日以内の申告を案内しています)。不動産所在地を管轄する都道府県税事務所の案内をご確認ください。
不動産取得税の詳細はこちら
不動産取得税について詳しく見る
不動産の名義変更と確定申告に関するよくある質問
いいえ、相続による名義変更では譲渡所得が発生しないため、所得税の確定申告は不要です。ただし、債務などを差し引いた相続財産の課税価格の合計額が基礎控除額(3,000万円+600万円×法定相続人の数)を超える場合は、相続の開始があったことを知った日の翌日から10か月以内に相続税の申告が必要です。
贈与した側に所得税の確定申告は原則不要です(法人への贈与などは例外)。受け取った側は、年間110万円を超える贈与であれば翌年2月1日から3月15日までに贈与税の申告が必要です。おしどり贈与の配偶者控除や相続時精算課税の特別控除で税額が0になる場合でも申告は必要です(相続時精算課税の年110万円の基礎控除以下であれば申告不要)。
譲渡所得が出ない場合、原則として確定申告は不要です。ただし、3,000万円特別控除や空き家特例などの特例を適用して税額が0になる場合は、確定申告をすることが適用の条件です。また、居住用財産の譲渡損失の損益通算・繰越控除を受ける場合も申告が必要です。
名義変更の原因によって異なります。婚姻中の贈与であれば夫に確定申告は不要で、110万円を超えるときは妻に贈与税の申告が必要です(おしどり贈与の配偶者控除を使う場合も申告は必要)。離婚に伴う財産分与の場合は、渡す側の夫に譲渡所得の申告が必要になることがあります。
譲渡所得(売却益)が出た場合は原則として必要です。取得費が分からず概算取得費(譲渡価額の5%)で計算すると譲渡所得が出やすいため、申告が必要になるケースが多くあります。空き家特例や取得費加算の特例で税額を抑える場合も、確定申告をすることが適用の条件です。
実際の取得費が確認できない場合は、譲渡価額の5%を取得費とみなす「概算取得費」で計算します。実際の購入額より大幅に低くなり税負担が増えることが多いため、売買契約書・領収書・通帳の記録などをできる限り探すことをおすすめします。
はい。登録免許税や司法書士報酬などの登記費用は、取得時のものは「取得費」、売却時のものは「譲渡費用」として譲渡所得の計算で差し引けます。相続登記の費用も取得費に含められるため、領収書は保管しておきましょう。
期限(譲渡した年の翌年3月15日)を過ぎると、無申告加算税や延滞税が課されるおそれがあります。贈与税の申告漏れも同様です。気づいた時点で、できるだけ早く期限後申告を行いましょう。
相続登記でお困りの方へ
相続による不動産名義変更(相続登記)の手続きに不安のある方は、以下のリンクをクリックしてください。
司法書士への無料相談はこちら
不動産の名義変更や、相続登記、生前贈与、離婚(財産分与)、売買等に関する手続きについて、ご不明な点やご相談などございましたら、電話・相談フォーム・LINE等よりお気軽にお問合せください。
司法書士法人 不動産名義変更手続センター
【全国対応】【年間2000件を超える相談実績】【相談無料】
書類収集から申請まで面倒な作業はワンストップで全てお任せください!明確でシンプルな料金体系でお客さまをサポートいたします。
LINE相談は上記画像をクリック
※お電話は、ほとんどの場合司法書士が直接お受けしております。
ご用件が簡単な料金説明や手続きのご案内の場合のみ、事務所スタッフが応対することがありますが、司法書士へのご相談をご希望であればその場でお取り次ぎいたしますので、お気軽にお申し付けください。
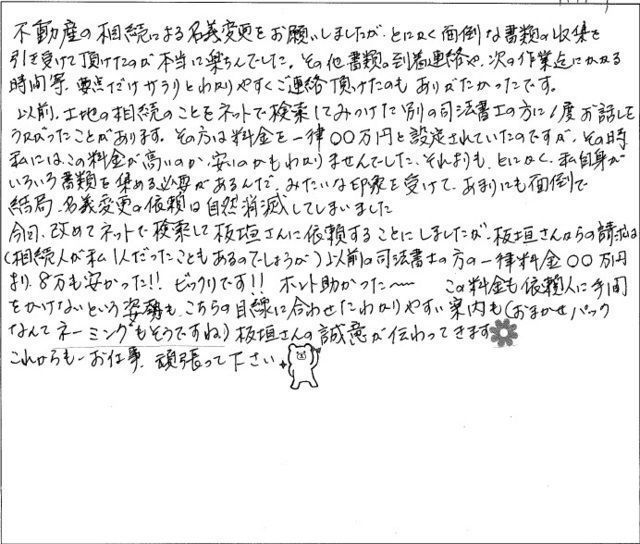
当センターではプロサッカークラブ『モンテディオ山形』を応援しています!