不動産名義変更手続センターでは、相続や贈与時の土地・家・マンションなどの不動産名義変更手続きについて、お客さまを完全サポートいたします!
【全国対応】【年間2000件を超える相談実績】【相談無料】書類収集から申請まで面倒な作業はワンストップで全てお任せください!明確でシンプルな料金体系
受付時間 | 9:00〜18:00 (土日祝を除く) |
|---|
代物弁済とは?民法改正で諾成契約に
登記・税務の注意点
代物弁済とは(要点まとめ)
● 読み方は「だいぶつべんさい」:本来の給付に代えて別の物を渡し、債務を消滅させる制度です
● 2020年4月の民法改正で諾成契約に:合意だけで成立し、債務が消えるのは給付をした時点です
● 不動産は登記を急ぐ:登記が遅れると差押えや二重譲渡に対抗できなくなります
● 登録免許税は原則2.0%:売買の軽減税率1.5%は代物弁済には使えません
● 双方の課税関係を確認:渡す側は譲渡所得、受け取る側は不動産取得税が問題になります
代物弁済とは? ― 制度の基本と身近な活用場面
代物弁済(だいぶつべんさい)とは、本来の給付(お金の支払いなど)に代えて、別の物を引き渡すことにより債務を消滅させる制度です。
たとえば、AさんがBさんにお金を貸している場合、Bさんは本来であれば現金を返さなければなりません。しかし、AさんとBさんの間で「お金を返す代わりに、Bさんが所有する絵画を渡す」という合意が成立し、実際にBさんがAさんに絵画を引き渡せば、お金を返済したのと同じ効力が生じ、借金そのものが消滅します。これが代物弁済の基本的な仕組みです。
不動産の取引場面では、金銭の支払いが困難となった債務者が、所有する土地や建物を債権者に引き渡すことで債務を解消するケースが稀に見られます。
金銭債務の支払いが行き詰まった際に、強制執行(差し押さえ・競売)を回避する手段として、当事者間の合意により不動産で弁済するケースが実務上見られます。債務者にとっては競売による大幅な価格低下を避けられ、債権者にとっても時間とコストのかかる法的手続きを経ずに確実な資産回収が図れるという双方にメリットのある方法です。
2020年4月1日施行の民法改正 ― 代物弁済の「諾成契約化」
そもそも諾成契約とは? ― 要物契約・要式契約との違い
諾成契約(だくせいけいやく)とは、当事者の合意(申込みと承諾)だけで成立する契約のことです。売買や贈与、賃貸借、委任など、民法が定める契約の多くは諾成契約であり、書面を作らなくても、物を渡していなくても、合意した時点で契約としての効力が生じます。
これに対して、合意に加えて物の引渡しがなければ成立しない契約を要物契約、法律の定める方式(書面など)を備えなければ効力が生じない契約を要式契約といいます。代物弁済が要物契約か諾成契約かという議論は、この分類のどこに位置づけられるかという問題でした。
| 契約の分類 | 成立に必要なもの | 主な例 |
|---|---|---|
| 諾成契約 | 当事者の合意のみ | 売買、贈与、賃貸借、委任 改正後の代物弁済 |
| 要物契約 | 合意+物の引渡し | 書面によらない消費貸借 |
| 要式契約 | 合意+法律の定める方式(書面など) | 保証契約(書面でしなければ効力を生じない) |
旧民法では「要物契約」という解釈が有力だった
2020年の改正前、旧民法482条は次のように規定していました。
「…給付をしたときは、弁済と同一の効力を有する」という表現が用いられていたため、代物弁済は当事者の合意だけでは成立せず、実際に物の引渡しなどの給付があって初めて成立する「要物契約」であるという解釈が有力に主張されていました。
実務での取扱いと判例との矛盾
しかし、実務上は「要物契約」という解釈と矛盾する運用が広く行われていました。
たとえば、代物弁済の予約や停止条件付きの代物弁済といった担保目的での利用がその典型です。「借りたお金を期日までに返せなかったら、代わりに所有する不動産を渡す」といった約束は、まだ代物の給付がされていない段階で契約の効力を認めることを前提としています。これは要物契約の考え方とは相容れないものでした。
さらに、昭和57年6月4日の最高裁判例(集民136号39頁)では、不動産を目的とする代物弁済契約について、当事者の意思表示がなされた時点で所有権移転の効果が生じる旨が示されています。この判断は、実際に不動産の引渡しや登記がなされていなくても所有権が移転することを認めたものであり、代物の給付がなければ効力が生じないとする要物契約の枠組みでは説明がつかないものでした。
改正民法で「諾成契約」であることが明確に
こうした実務の実態や判例の蓄積を踏まえ、2020年(令和2年)4月1日に施行された改正民法では、代物弁済が諾成契約(当事者の合意のみで成立する契約)であることが条文上、明確にされました。
ここで注目すべきは「…契約をした場合において、…」という部分です。この表現により、代物を実際に給付する前でも代物弁済契約は有効に成立することが認められており、要物契約ではなく諾成契約であることが法律の文言上、はっきりと示されたのです。
改正前後の比較
| 比較項目 | 旧民法(改正前) | 改正民法(2020年4月1日〜) |
|---|---|---|
| 契約の性質 | 要物契約とする解釈が有力 (合意+給付で成立) | 諾成契約であることが明文化 (合意のみで成立) |
| 条文の表現 | 「…他の給付をしたときは、その給付は、弁済と同一の効力を有する。」 | 「…契約をした場合において、…その弁済者が当該他の給付をしたときは…弁済と同一の効力を有する。」 |
| 契約の成立時期 | 代物の給付時とする見解が有力 | 当事者の合意時 |
| 判例との整合性 | 昭和57年判例との矛盾が指摘 | 判例の立場と整合 |
本来の債務が消滅するタイミング ― 契約成立と消滅時期は異なる
改正民法によって代物弁済契約が合意の時点で有効に成立するようになりましたが、契約が成立した時点で本来の債務がただちに消滅するわけではありません。
改正民法482条は「…その弁済者が当該他の給付をしたときは、その給付は、弁済と同一の効力を有する。」と定めており、代物の給付をした時点で初めて、本来の債務の消滅という効果が発生します。
身近な活用事例 ― 建物リフォームによる所有権の一部移転
代物弁済は借金返済の場面だけでなく、日常生活の身近な場面でも活用される制度です。代表的な例として、建物のリフォームに伴う所有権の一部移転があります。
子が自分の費用で、親が所有する建物のリフォーム工事を行ったとします。リフォームにより建物の価値が上がりますが、建物の所有者は親のままです。つまり、子の出費によって親が利益を得ている状態になります。
この場合、子は親に対して、価値の増加分に相当する金額を請求する権利(償金請求権:民法248条)を取得します。
そこで、親が子に対する償金の支払い(本来の債務)に代えて、償金に相当する価額の建物所有権の一部を子に移転するという代物弁済契約を締結する方法が考えられます。
親から子への建物の所有権一部移転の登記が完了した時点で、親の償金支払債務は消滅します。
このような親子間の代物弁済では、リフォーム費用の額と移転する持分割合の関係が曖昧だと、税務上「贈与」とみなされるリスクがあります。工事の請負契約書・領収書・不動産鑑定評価書などの客観的な資料を整備し、対価の適正さを証明できるように準備しておくことが重要です。
不動産を対象とする代物弁済 ― 登記手続きの実務と必要書類
不動産を目的物とする代物弁済では、登記(所有権移転登記)を早期に備えることが実務上きわめて重要です。登記がないと第三者(差押債権者・二重譲受人など)に対抗できず、代物弁済の安全性が大きく損なわれます。
代物弁済による所有権移転登記の必要書類
| 書類の種類 | 提出する側 | 内容・留意点 |
|---|---|---|
| 登記原因証明情報 | 双方 | 代物弁済契約書や、その内容を要約した書面。元の債権債務の内容、合意日、対象不動産の表示、代物弁済により債務を消滅させる旨を明記 |
| 登記識別情報 (または登記済証) | 債務者(現名義人) | 不動産を手放す側が正当な権利者であることを証明する書面 |
| 印鑑証明書 | 債務者(現名義人) | 発行から3ヶ月以内のもの。実印を申請書・委任状に押印 |
| 住民票 | 債権者(新名義人) | 新たな所有者の住所・氏名を登記に反映させるための書面 |
| 固定資産評価証明書 | いずれか | 登録免許税の算定根拠となる書面。最新年度のもの |
前提登記として「住所・氏名変更登記」が必要になるケース
登記簿上に記録されている債務者の住所や氏名が、引越しや婚姻などにより現在と異なっている場合、そのままでは所有権移転登記を申請することができません。不動産登記法の連続性の原則により、まず「所有権登記名義人の住所(氏名)変更登記」を先に完了させる必要があります。
住所の変遷が複数回に及ぶ場合は、登記簿上の旧住所から現在の住所に至るまでの変遷を、戸籍の附票や住民票の除票などの公的書類で途切れなく証明しなければなりません。この書類収集に時間がかかることが、手続き全体を遅らせる原因となりがちです。
代物弁済に伴う税務上のリスク ― 思わぬ課税に注意
代物弁済は当事者の感覚としては「借金を清算する」行為に過ぎませんが、税法上は「資産の譲渡」として扱われるため、当事者双方に思わぬ課税が発生するリスクがあります。
登記のときにかかる登録免許税 ― 売買の軽減税率は使えない
代物弁済による所有権移転登記を申請するときは、国税である登録免許税を納めます。税額は「不動産の価額(固定資産税評価額)×税率」で計算し、代物弁済を原因とする所有権の移転は1,000分の20(2.0%)です。
ここで見落とされやすいのが軽減税率の扱いです。土地の売買による所有権移転登記には令和11年(2029年)3月31日まで1,000分の15(1.5%)の軽減税率がありますが、この軽減は「売買」を原因とする移転登記に限られており、代物弁済には適用されません。実際の取引が売買である場合と、既存の債務を消滅させるための代物弁済である場合とでは、適用される税率が異なります。なお登記の原因は実際の法律関係にあわせて決まるため、税率が低いという理由で売買を選ぶ、といった選び方はできません。
| 登記の原因 | 税率(土地) | 備考 |
|---|---|---|
| 相続 | 0.4%(1,000分の4) | ― |
| 売買 | 1.5%(1,000分の15) | 令和11年3月31日までの軽減税率 本則は2.0% |
| 代物弁済・贈与・交換など | 2.0%(1,000分の20) | 軽減税率の適用なし |
固定資産税評価額2,000万円の土地を代物弁済で移転した場合、登録免許税は2,000万円×2.0%=40万円です。同じ土地を売買で移転すれば軽減税率が使えるため2,000万円×1.5%=30万円となり、10万円の差が生じます。建物についても代物弁済は2.0%で、自己居住用の住宅を売買などで取得した場合の軽減税率は適用されません。税額の目安は登録免許税の自動計算ツールでも確認できます。
債務者側 ― 代物弁済は「資産の譲渡」として譲渡所得の対象
不動産を提供した債務者は、手元にお金が入るどころか大切な財産を失っている状態です。しかし税務上は、「本来支払うべき債務を免れた」という経済的利益を得たとみなされます。これは、不動産を市場で売却し、得た現金で返済したことと同じ扱いになるのです。所得税法上、代物弁済は法人への贈与などの「みなし譲渡」とは別に、それ自体が「資産の譲渡」に当たるものとして扱われます。
したがって、代物弁済に充てた不動産の価額が、過去の取得費を上回っている場合、その差額に対して譲渡所得税が課税されます。なお、不動産の時価と消滅する債務の額は必ずしも一致せず、差額の清算金の有無などによって取扱いが変わります。
| 所得の種類 | 所有期間の条件(譲渡した年の1月1日時点) | 所得税率 | 住民税率 | 合計税率 |
|---|---|---|---|---|
| 短期譲渡所得 | 所有期間が5年以下 | 30.63% | 9% | 39.63% |
| 長期譲渡所得 | 所有期間が5年超 | 15.315% | 5% | 20.315% |
※所得税率には復興特別所得税(基準所得税額の2.1%)が含まれています。
親が3,000万円で購入した土地(長期保有)を相続し、自身の5,000万円の借金の代物弁済として債権者に提供した場合:
譲渡所得 = 5,000万円(時価)- 3,000万円(取得費)= 2,000万円
税額 = 2,000万円 × 約20% = 約400万円
財産を失って借金を返済したばかりの債務者に、さらに約400万円もの納税義務が生じます。取得費が不明で概算取得費(譲渡による収入金額の5%)が適用される場合は、譲渡益がさらに大きくなるため、一層の注意が必要です。
非課税となる場合(救済措置)
もっとも、資力を喪失して債務弁済が著しく困難な状況で、滞納処分・強制執行・競売・破産手続等の強制換価手続きにより資産が譲渡された場合など、一定の要件を満たすと譲渡所得が課税されない取扱いがあります。
任意の譲渡であっても、強制換価の回避が困難と認められ、譲渡代金の全部が債務弁済に充てられた場合等には非課税となり得ます。
いずれの場合も、資力喪失の状態や資金使途を客観的な証拠で裏付けることが不可欠ですので、関係書類はきちんと保全しておくことが重要です。
債権者側 ― 不動産取得税と贈与税のリスク
代物弁済により不動産を取得した債権者側にも、以下の税負担が生じます。
不動産取得税
不動産を新たに取得した場合、原因が代物弁済であっても通常の売買と同様に不動産取得税(都道府県税)が課税されます。取得後、数ヶ月してから納税通知書が届くため、事前に資金計画に含めておく必要があります。
税率は土地と住宅が3%、住宅以外の家屋が4%です(本則は4%で、令和9年・2027年3月31日までに取得した場合の軽減税率です)。ここで重要なのは課税標準で、実際に消滅した債務の額ではなく、固定資産課税台帳に登録された価格(固定資産税評価額)をもとに計算します。さらに宅地を取得した場合は、令和9年3月31日までは課税標準が評価額の2分の1になります。
たとえば評価額2,000万円の宅地を代物弁済で取得した場合、2,000万円×1/2×3%=30万円が目安です。軽減措置の要件や計算方法は不動産取得税の解説ページで詳しく説明しています。
差額未清算による贈与税リスク
特に深刻なのが、対象不動産の時価と消滅する債務額に大きな差がある場合の課税リスクです。
たとえば、債務残高3,000万円に対し、時価5,000万円の不動産を受け取った場合、本来は差額2,000万円を「清算金」として債務者に返還すべきです。この清算を行わずに放置すると、2,000万円が債務者から債権者への無償の利益供与とみなされ、贈与税(最高税率55%)の課税対象となる恐れがあります。
「面倒だから差額の精算はなしにしよう」という安易な合意は、多額の贈与税を発生させかねません。対象不動産の適正な時価評価と、差額が生じた場合の清算プロセスを契約書に明記しておくことが不可欠です。
代物弁済に関するよくある質問
Q. 代物弁済の読み方を教えてください。
「だいぶつべんさい」と読みます。「代物」を「しろもの」と読む用法もありますが、民法482条の代物弁済は「だいぶつべんさい」です。本来の給付(金銭の支払いなど)に代えて別の物を給付し、債務を消滅させることをいいます。
Q. 代物弁済で不動産を渡すと、登録免許税はいくらかかりますか。
固定資産税評価額の2.0%(1,000分の20)です。土地の売買に認められている1.5%の軽減税率は「売買」を原因とする移転登記が対象のため、代物弁済では使えません。評価額2,000万円の土地なら40万円が目安です。このほかに司法書士報酬と、書類取得などの実費がかかります(費用の詳細はこちら)。
Q. 代物弁済契約書には何を書けばよいですか。
登記申請では、代物弁済契約書そのもの、またはその内容を要約した書面を登記原因証明情報として提出します。いずれの場合も、①もとの債権債務の特定(発生原因・金額・弁済期)、②代物として給付する不動産の表示(登記事項証明書のとおりに記載)、③代物弁済に合意した日、④その給付によって債務が消滅する旨、⑤不動産の価額が債務額を上回る場合の清算金の有無と支払方法、⑥登記手続に協力する旨、を明確にしておく必要があります。インターネット上のひな形をそのまま使うと、清算の定めが抜けて後述の贈与税リスクにつながることがあります。
Q. 「代物弁済の予約」や「停止条件付代物弁済」とは何ですか。
いずれも、金銭債務が返済されなかったときに不動産などの所有権を債権者に移すことをあらかじめ約束しておく、担保目的の契約です。返済されるまでは所有権を移さず、仮登記によって順位を確保しておくのが一般的です。これらの契約には仮登記担保契約に関する法律が適用され、債権者に清算義務が課されるなど、通常の代物弁済とは異なるルールに従います。担保目的で代物弁済を使う場合は、契約の段階で司法書士にご相談ください。
Q. 相続した不動産を代物弁済に使うことはできますか。
できますが、その前に相続登記を済ませて名義を相続人に移しておく必要があります。登記簿上の名義が亡くなった方のままでは、代物弁済による所有権移転登記を申請できないためです。相続登記は2024年4月1日から義務化され、相続を知った日から3年以内に申請しなければなりません。当センターでは相続登記から代物弁済による名義変更まで一貫して対応しています。
まとめ ― 代物弁済を安全に進めるために
2020年の民法改正により、代物弁済が諾成契約であることが明確化されたことで、契約段階での法的安定性は大きく向上しました。しかし、不動産を対象とする代物弁済には、登記手続き、法改正への対応、税務リスクの管理という複数の課題が同時に絡み合います。
| 対応すべき課題 | 具体的なリスク |
|---|---|
| 登記手続き | 登記の遅延による二重譲渡・差押えのリスク、前提登記の漏れ |
| 法改正対応 | 住所変更登記の義務化(2026年4月1日施行)に伴う過料、相続登記未了による手続き不能 |
| 税務リスク | 資産の譲渡による譲渡所得税、差額未清算による贈与税、不動産取得税 |
当事者同士の口頭合意やインターネット上のひな形を使った自己流の対応では、後日、税務調査による追徴課税や他の債権者からの詐害行為取消権の行使といった深刻な問題に発展しかねません。
代物弁済の検討段階から、登記手続きの安全性を担保する司法書士、そして税務リスクを事前にシミュレーションする税理士による専門家のサポート体制を整えることが、トラブルを未然に防ぐための最善の選択です。
相続登記でお困りの方へ
相続による不動産名義変更(相続登記)の手続きに不安のある方は、以下のリンクをクリックしてください。
司法書士への無料相談はこちら
不動産の名義変更や、相続登記、生前贈与、離婚(財産分与)、売買等に関する手続きについて、ご不明な点やご相談などございましたら、電話・相談フォーム・LINE等よりお気軽にお問合せください。
司法書士法人 不動産名義変更手続センター
【全国対応】【年間2000件を超える相談実績】【相談無料】
書類収集から申請まで面倒な作業はワンストップで全てお任せください!明確でシンプルな料金体系でお客さまをサポートいたします。
LINE相談は上記画像をクリック
※お電話は、ほとんどの場合司法書士が直接お受けしております。
ご用件が簡単な料金説明や手続きのご案内の場合のみ、事務所スタッフが応対することがありますが、司法書士へのご相談をご希望であればその場でお取り次ぎいたしますので、お気軽にお申し付けください。
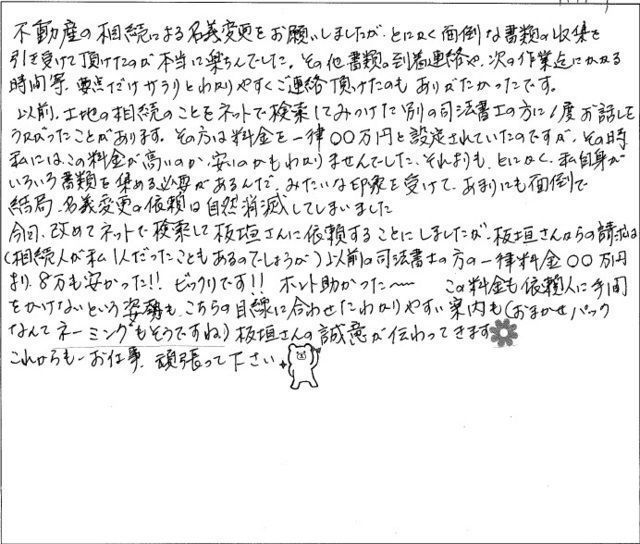
当センターではプロサッカークラブ『モンテディオ山形』を応援しています!