兄弟間の名義変更(要点まとめ)
● 名義変更のルートは3つ:相続・贈与・売買。コストが最も安いのは相続(登録免許税0.4%・不動産取得税は非課税)です。
● 親が生きているうちは相続での名義変更はできない:生前贈与か売買になります。相続時精算課税は親・祖父母から子・孫への贈与に限られ、兄弟間の贈与には使えません。
● 兄弟間の贈与は税率が重い「一般税率」:1,000万円の土地の贈与で税負担合計約266万円になる試算例もあります。
● 住宅ローン返済中は金融機関の承諾が必要:無断で名義変更するとローン契約違反(一括返済請求)のおそれがあります。
● 安すぎる兄弟間売買は「みなし贈与」:市場価格より著しく低い価格での売買は、差額に贈与税が課されるリスクがあります。
兄弟間の名義変更:基本的な考え方
兄弟間で不動産の名義を変更する場合、その原因となる法的行為によって、課される税金の種類や税率が大きく異なります。主な方法として、相続、贈与、売買の3つがありますが、それぞれにメリットとデメリットがあります。
親から相続(兄弟で遺産分割協議)
亡くなった親名義の土地や建物の名義を、子の名義に変更するには法務局で相続登記の申請が必要です。相続登記の詳しい手続き・費用・必要書類については、「相続登記の詳細ガイド」をご参照ください。
亡くなった親名義の土地や建物の名義を、子の名義に変更するには法務局で相続登記の申請が必要です。
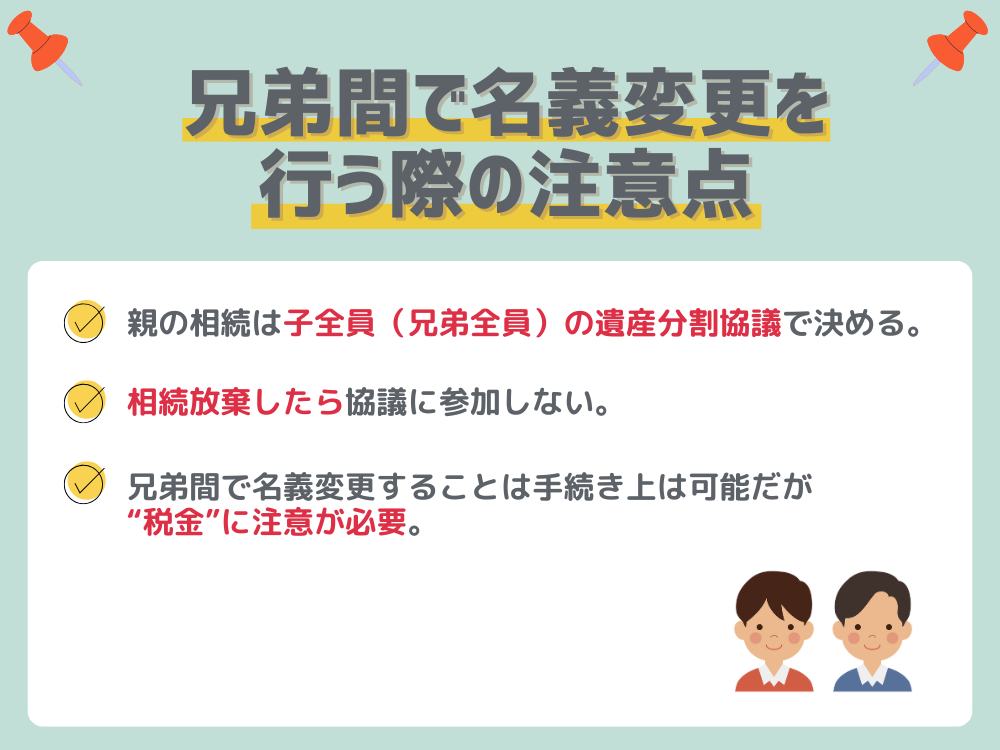
相続登記をするには兄弟間で話し合い、誰の名義にするか決める必要があります。遺産分割協議という話し合いで、法律で定められた相続人全員(子である兄弟姉妹全員)で話し合います(親の一方が存命であれば存命の親も協議に参加します)。
法定相続人であることは戸籍で証明する必要があるので、亡くなった親の生まれた時まで遡った全ての戸籍謄本(除籍謄本、改製原戸籍)が必要になります。隠し子など知らない子が判明した場合にはその子も含めて話し合いする必要があります。一部の兄弟だけで協議をしても法的には無効です。
話し合った内容を文書にしたものが遺産分割協議書と呼ばれるもので、遺産分割協議書に相続人全員が実印で押印することになり、相続登記の申請にも必要な書類になります。
遺産分割の3つの方法
相続における不動産の分け方には、大きく分けて3つの方法があります。
| 分割方法 | 特徴 | メリット・デメリット |
|---|---|---|
| 現物分割 | 土地を分筆して、兄の土地・弟の土地として物理的に分ける方法 | 各自が単独所有権を持てるが、建物がある場合は困難。土地の形状によって資産価値に差が生じやすい |
| 換価分割 | 不動産を売却し、諸経費を差し引いた現金を兄弟で分ける方法 | 1円単位まで公平に分割できるが、譲渡所得税がかかる場合がある。売却価格で揉める可能性も |
| 代償分割 | 特定の相続人が不動産を取得し、他の相続人に代償金を支払う方法 | 実家を存続させつつ、経済的公平性を担保できる。ただし、代償金を支払う資金力が必要 |
「相続した土地を売却して兄弟で折半したら贈与税がかかるのでは」と心配される方がいますが、当初から「売却して代金を分ける」という遺産分割の合意(換価分割)に基づいて売却代金を分配する場合、その分配は遺産分割の一環であり、原則として贈与税は課されません。売却の便宜のためにいったん一人の名義で相続登記した場合でも、合意した割合どおりに代金を分配するのであれば同様です。
ただし、後から贈与と疑われないよう、遺産分割協議書に換価分割による旨と代金の分配割合まで明記しておくのが実務上安全です。なお、売却益に対する譲渡所得の申告を誰がどの割合で行うかは、換価代金の分配時期などによって変わるため、事前に税理士へ確認しておくと安心です。
相続人の中に相続放棄した人がいる場合は、その人を除いた相続人で遺産分割協議をします。
相続登記の申請の際は、別途相続放棄したことの証明書(相続放棄申述受理証明書)が必要書類になります。
相続放棄の詳しい手続きについては、「相続放棄と相続登記の完全ガイド」および「兄弟姉妹の相続放棄」をご参照ください。
相続放棄したことによって法定相続人の順位が変わってしまう場合(例えば子全員が相続放棄した場合)は、次順位の相続人が遺産分割協議に参加することになります。
相続登記後の名義変更:「遺産分割のやり直し」と「共有からの変更」の違い
法律上は遺産分割協議のやり直しは当事者の合意で可能です。合意により不動産の名義を変更することも手続き上は可能です。
当事者の合意により再分割協議した場合、税務上は新しい贈与とみなされ基本的には贈与税が課税されます。
遺産分割協議のやり直しではなくお金のやり取りもなく、単純に名義変更となると贈与に該当し、当然贈与税が課税されます。
現実的には遺産分割協議に法的な無効原因があった場合などを除き、贈与税を回避しての再分割は難しいと考えます。
法定相続として法定相続分の共有名義にした場合は、その後に遺産分割協議を行い対象不動産を誰が相続するのか決めることが可能です。
共有名義から遺産分割を原因として持分移転登記をすることになります。
前記のQAは遺産分割協議のやり直しでしたが、この事例は初めての遺産分割協議になりますので、基本的には贈与税は課税されないと考えられます。その他の状況によって異なる場合もありますので、詳しくは税理士に相談されることをお勧めいたします。
遺産分割協議がまとまらないからといって、法定相続分で共有登記をすることは問題の先送りに過ぎません。
- 活用・処分の凍結:共有不動産全体の売却や、建替えなど形状・効用を著しく変更する行為には共有者全員の同意が必要です(修繕などは内容により持分価格の過半数で決められる場合があります)
- 数次相続による権利の細分化:兄弟が亡くなれば、その持分は配偶者や子供へ移転し、関係性の希薄な親族同士の共有となります
これが、日本全国で問題となっている「所有者不明土地」の発生メカニズムです。
法律上は遺産分割協議のやり直しは当事者の合意で可能です。しかし、当事者の合意により再分割協議した場合、税務上は新しい贈与とみなされ基本的には贈与税が課税されます。
遺産分割協議のやり直し以外にも、持分放棄や持分の贈与としての名義変更も可能ですが、同じく贈与税の問題が生じます。
親が生きているうちに兄弟の誰かへ名義変更するには【生前贈与・売買】
「実家を将来継ぐ長男の名義に、親が元気なうちに変えておきたい」というご相談は少なくありません。親が存命中は「相続」を原因とする名義変更はできないため、親から子への名義変更は生前贈与または売買のどちらかになります。
親から子への生前贈与なら税制上の優遇がある
同じ贈与でも、親から子(18歳以上)への贈与には「特例税率」が適用され、兄弟間の贈与(一般税率)より税負担が軽くなります。さらに、贈与する親が60歳以上であれば相続時精算課税制度を選択でき、累計2,500万円までの特別控除と、2024年(令和6年)1月以降は年110万円の基礎控除も利用できます。ただし、この制度は一度選択すると同じ贈与者からの贈与について暦年課税へ戻すことができないため、将来の相続税まで含めた比較検討が必要です。
相続時精算課税制度を利用できるのは、原則として60歳以上の父母・祖父母から、18歳以上の子・孫への贈与に限られます(国税庁タックスアンサーNo.4103)。兄や姉から弟・妹への贈与のような兄弟姉妹間の贈与には適用できず、暦年課税の一般税率で課税されます。
他の兄弟との公平性に注意(特別受益・遺留分)
親が生前に特定の子だけへ不動産を贈与すると、名義変更自体はできても、親が亡くなった後の遺産分割で他の兄弟との争いの火種になることがあります。
- 特別受益の持ち戻し:生計の資本として受けた贈与は「特別受益」として、遺産分割の際に相続分の前渡しと扱われる場合があります(民法903条)
- 遺留分への算入:相続人に対する特別受益にあたる贈与は、原則として相続開始前10年以内のものが遺留分を算定するための財産に算入されます(民法1044条)。贈与から10年経過していても、当事者双方が遺留分権利者に損害を与えることを知って行った贈与は算入の対象になります
将来のトラブルを避けるには、贈与の理由や他の兄弟への配慮(遺言書の作成など)をセットで検討しておくことが大切です。また、認知症などで意思能力を失った後は贈与契約自体ができなくなるため、名義の整理は親が元気なうちに進める必要があります。
なお、兄弟どうし(兄から弟など)で贈与する場合の税率・コストについては、次の「兄弟間の贈与【贈与税に注意】」で解説します。
兄弟間の贈与【贈与税に注意】
兄弟間の贈与は、親子間の贈与と比較して特例もなく税負担が非常に重くなります。贈与税には「特例税率」と「一般税率」の2種類があり、兄弟間の贈与には高い「一般税率」が適用されます。
贈与による名義変更の詳しい手続きについては、「贈与による名義変更の詳細」をご参照ください。
| 基礎控除後の課税価格 | 特例税率(親→子) | 控除額 | 一般税率(兄弟間) | 控除額 |
|---|---|---|---|---|
| 200万円以下 | 10% | - | 10% | - |
| 300万円以下 | 15% | 10万円 | 15% | 10万円 |
| 400万円以下 | 15% | 10万円 | 20% | 25万円 |
| 600万円以下 | 20% | 30万円 | 30% | 65万円 |
| 1,000万円以下 | 30% | 90万円 | 40% | 125万円 |
| 1,500万円以下 | 40% | 190万円 | 45% | 175万円 |
| 3,000万円以下 | 45% | 265万円 | 50% | 250万円 |
| 3,000万円超4,500万円以下 | 50% | 415万円 | 55% | 400万円 |
| 4,500万円超 | 55% | 640万円 | 55% | 400万円 |
※基礎控除額は年間110万円です
贈与のコストシミュレーション例
贈与税(一般税率):(1,000万円 - 110万円)× 40% - 125万円 = 231万円
登録免許税:1,000万円 × 2.0% = 20万円
不動産取得税:1,000万円 × 1/2 × 3.0% = 15万円(宅地の課税標準2分の1特例・2027年3月31日まで)
合計コスト:約266万円
不動産評価額の4分の1以上が現金として流出する計算です。※贈与税は相続税評価額、登録免許税・不動産取得税は固定資産税評価額が基準のため、ここでは同一の1,000万円と仮定した概算です。
兄弟間の売買の【注意点】
贈与税を回避するために売買の形式をとる場合、以下の点に注意が必要です。売買による名義変更の詳しい手続きについては、「売買による名義変更の詳細」をご参照ください。
「低額譲渡」のみなし贈与リスク
「兄弟だから安く売ってあげたい」と考え、市場価格(時価)よりも著しく低い価格で売買を行うと、税務署はその差額を「実質的な贈与」とみなし、課税します。これを「低額譲渡によるみなし贈与」と呼びます。
何%なら安全という一律の基準はなく、実務上は「路線価」や「固定資産税評価額」そのままの価格での取引は危険です。
不動産鑑定士による鑑定評価を取得するか、近隣の取引事例を収集し、客観的な時価を算出して売買価格を決定すべきです。
資金調達の問題
適正価格で売買契約を結んだとしても、資金がなければ実行できません。多くの金融機関は「親族間売買」への融資を断ります。
代替案:
- ノンバンクの利用(金利は高くなりますが、親族間売買に対応するローン商品を持つ金融機関を探す)
- 親族間ローン(兄と弟の間で金銭消費貸借契約を結び、毎月分割で支払う。ただし、利息を設定し、公正証書を作成し、銀行振込で返済記録を残すなど、第三者間取引と同様の外形を整える必要があります)
兄弟間売買は「親族間売買」の一類型です。融資・適正価格・みなし贈与対策など親族間売買全般の注意点は「親族間売買とは?登記・税金・みなし贈与対策」で詳しく解説しています。
住宅ローンが残っている不動産の兄弟間名義変更
「住宅ローン 名義変更 兄弟」というご相談で最も多いのは、ローン返済中の家の名義を兄弟の別の一人へ移したいというケースです。
登記手続きの面だけを見れば、抵当権が付いたままでも所有権移転登記(名義変更)を申請することは可能です。しかし、多くの住宅ローン契約では、金融機関に無断で所有者を変更することが契約違反(期限の利益喪失事由)とされており、発覚するとローン残債の一括返済を求められるおそれがあります。
ローン返済中の名義変更は、事前に金融機関の承諾を得ることが前提になります。ローンの名義(債務者)ごと引き継ぐには免責的債務引受や借り換えといった方法がありますが、いずれも引き継ぐ側の収入・信用に対する金融機関の審査が必要で、認められないことも少なくありません。
すでにローンを完済している場合は、金融機関から受け取った書類で抵当権抹消登記を行ってから(または名義変更と同時に)手続きするのが一般的です。抵当権抹消の手続きは「抵当権抹消手続きガイド」をご参照ください。
特殊なケースに関するQ&A
名義を借りるということは本来できませんので、それを元に戻すといっても簡単に手続きすることはできません。名義変更のやり方によっては税金の問題も大きく関わってきます。
定型的な名義変更方法はございません。当時の経緯や、これまでのお金のやり取りなどによって手続き方法は異なります(民法第646条第2項による移転、真正な登記名義の回復、代物弁済等)。
このようなケースは、司法書士や税理士に相談されることを強くお勧めいたします。誤った手続きをすると、多額の贈与税が課税される可能性があります。
土地と建物の名義が違う場合(土地は兄・建物は弟など)
実家の相続などをきっかけに、土地は兄名義・建物は弟名義のように土地と建物の所有者がばらばらになっているケースがあります。この状態には次のような不都合があります。
- 売却しづらい:土地と建物をまとめて売るには両方の名義人の協力が必要です
- 担保に入れづらい:土地・建物の所有者が異なると、金融機関の担保設定(住宅ローン等)が難しくなる場合があります
- 次の相続で複雑化:どちらかが亡くなると、その持分がさらに配偶者や子へ相続され、権利関係が入り組んでいきます
名義をどちらか一方へ揃える方法としては、本記事で解説してきた贈与または売買が典型ですが、これまでの権利関係や取得の経緯によっては交換その他の方法を検討するケースもあります。どの方法が適しているかは評価額・資金の有無・経緯によって変わるため、事前の試算と確認をおすすめします。
兄弟名義の家に無償で住む場合(使用貸借)
「兄名義の家に弟がタダで住んでいる」というケースは、法律上使用貸借という扱いになります。
土地の使用貸借については、使用貸借による使用権の価額を零として取り扱う国税庁通達(昭和48年直資2-189)があり、無償で使わせること自体に原則として贈与税は課されません。建物を無償で使わせる場合の税務上の取扱いは、利用の実態などによって個別に確認が必要です。また、次の点にも注意が必要です。
- 名義人が亡くなると相続の対象に:その不動産は住んでいる人ではなく名義人の相続人に相続され、貸主の地位も相続人に引き継がれます。契約期間や使用目的によっては相続人から返還を求められる可能性があるため、将来も住み続けたいなら生前の名義変更や遺言書の作成を検討すべきです
- 借地借家法の保護がない:使用貸借は賃貸借と異なり、立ち退きを求められた場合の法的保護が弱い契約形態です
- 税務上の影響:使用貸借中の不動産の相続税評価や各種特例の適用は個別の事情によるため、税理士にご相談ください
登記費用の比較
名義変更の方法によって、登録免許税の税率が大きく異なります。
| 項目 | 相続 | 贈与 | 売買 |
|---|---|---|---|
| 登録免許税 | 評価額 × 0.4% | 評価額 × 2.0% | 土地: 評価額 × 1.5% 建物: 評価額 × 2.0% ※土地の1.5%は2029年3月31日までの軽減税率。住宅用家屋は要件を満たせば0.3% |
| 不動産取得税 | 非課税 | 評価額 × 3% (原則4%・宅地は2027年3月31日まで課税標準2分の1の特例あり) | 評価額 × 3% (原則4%・宅地は2027年3月31日まで課税標準2分の1の特例あり) |
| 印紙税 | 不要 | 200円 | 売買金額による (例:1000万超〜5000万以下は1万円) |
相続登記がいかにコスト面で優遇されているかがお分かりいただけると思います。贈与にすると登録免許税だけで5倍(売買は土地1.5%・住宅用家屋0.3%などの軽減あり)、さらに不動産取得税も加わるため、コストは大幅に増加します。
司法書士報酬の目安
事務所や難易度によりますが、一般的な相場(税込)は以下の通りです。詳しい費用については、「不動産名義変更の費用について」をご参照ください。
- 相続登記:5万円〜15万円
戸籍収集代行や遺産分割協議書作成を含むと加算されます。数次相続や兄弟姉妹相続(相続人が多い)場合は高くなる傾向があります。 - 贈与・売買登記:5万円〜15万円
契約書作成料、立会料、決済代行料などが別途かかる場合があります。 - 真正な登記名義の回復:10万円〜30万円
難易度が高く、事情聴取や上申書作成が必要なため高額になります。
自分で手続きできる?
裁判(訴訟)や税務申告などにも弁護士や税理士等の専門家がいますが、ご自身で裁判を起こしたり、税務申告することが可能であるのと同じく、不動産の名義変更手続きもご自身で手続きすることは可能です。
もちろん事案によっては一般の方ではかなり難しい場合もあります。最初から難しい案件もありますし、書類収集を初めてから難しいことが分かる場合もあります。
- 正確な権利判定:複雑な戸籍を読み解き、誰が相続人かを正確に特定します。一人でも漏れていると登記は無効です
- 将来トラブルの予防:登記に必要な遺産分割協議書や契約書を、事実関係と登記要件に沿って正確に作成します
- 本人確認・意思確認:兄弟間取引は「言った言わない」になりがちです。第三者である司法書士が当事者の意思を確認し、記録に残すことで、後日の紛争予防に役立ちます
ご自身では難しいと感じたら当センターへご相談ください。
まとめ:兄弟間名義変更を成功させるために
- 「先送り」は最大のリスク
相続登記義務化により、放置する猶予はなくなりました。親が亡くなった時が最も低コストかつ円滑に解決できるタイミングです。 - 「時価」への敬意を払う
「身内だから」という甘えは、税務署には通用しません。売買や持分移転を行う際は、第三者と取引するのと同様の緊張感を持ち、客観的な価格根拠と資金移動の証拠を残してください。 - 専門家に間に入ってもらう
兄弟だけでお金の話をすると、どうしても過去の感情的なしこりが出て喧嘩になりがちです。登記や権利関係の整理は司法書士、税金の判断は税理士に確認しながら進めることで、感情論と切り分けて法律と数字に基づいた検討ができます。すでに争いが生じている場合は、弁護士への相談をおすすめします。